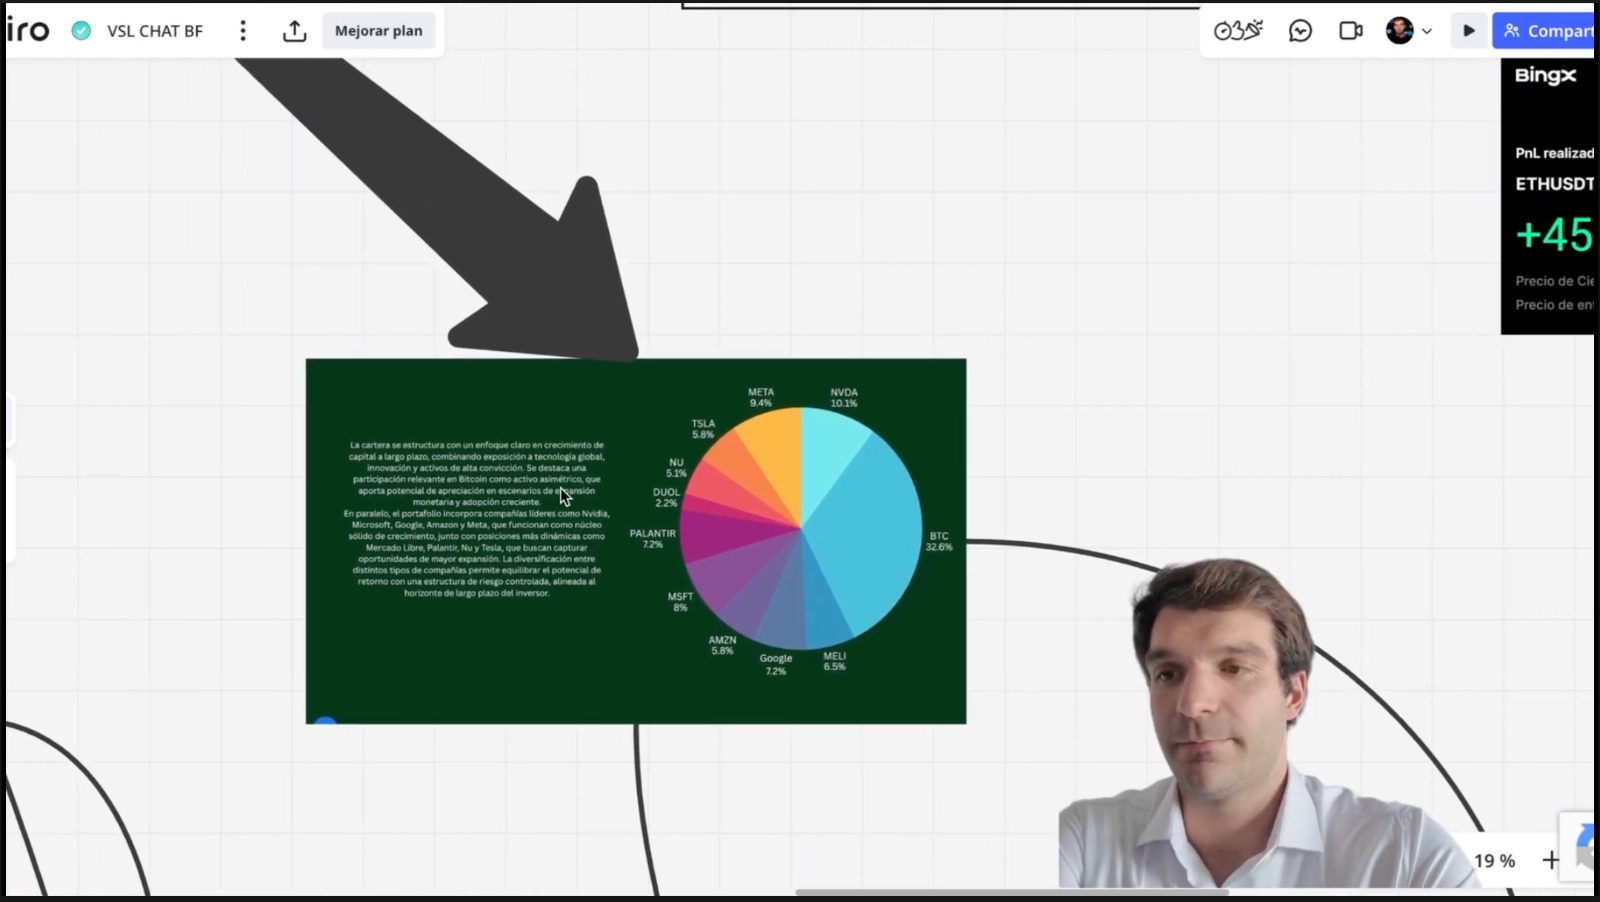
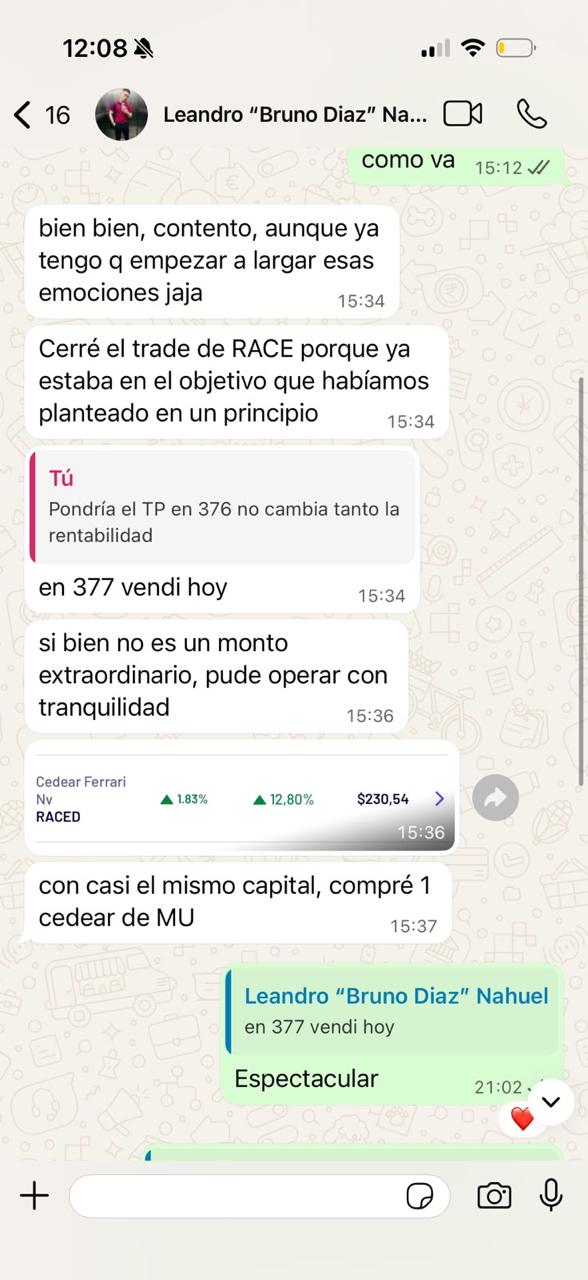
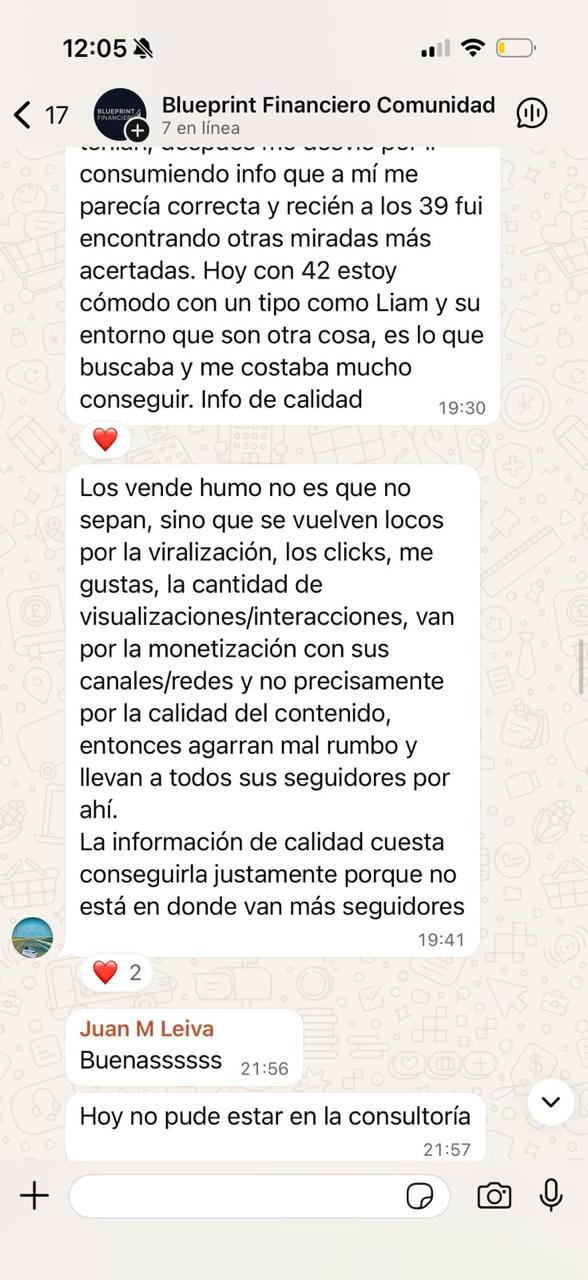
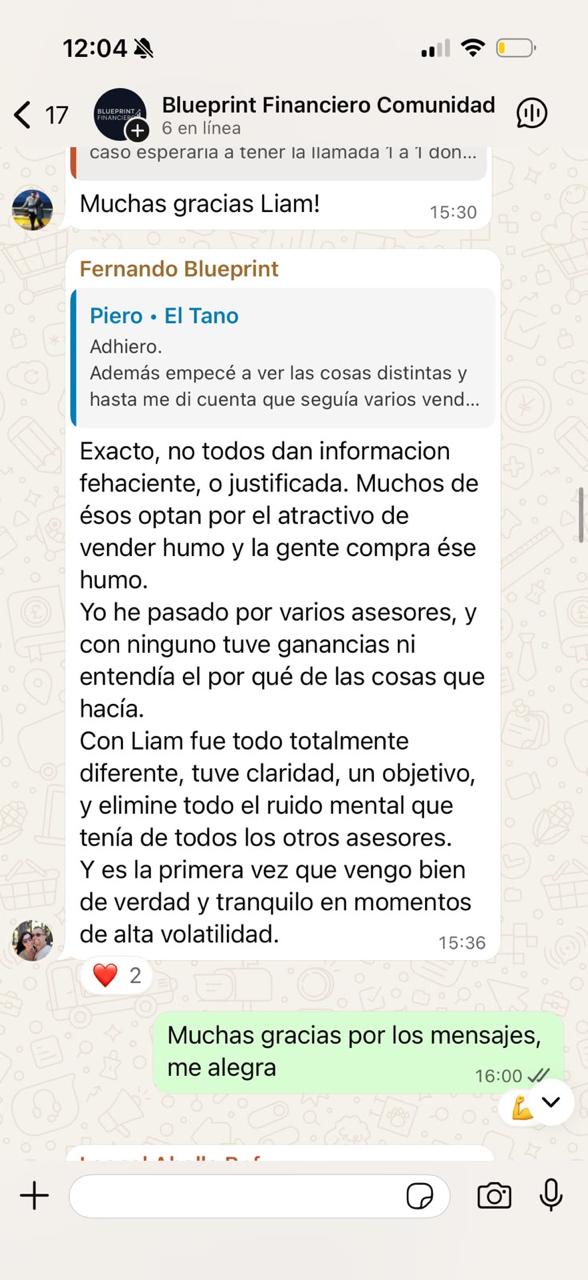
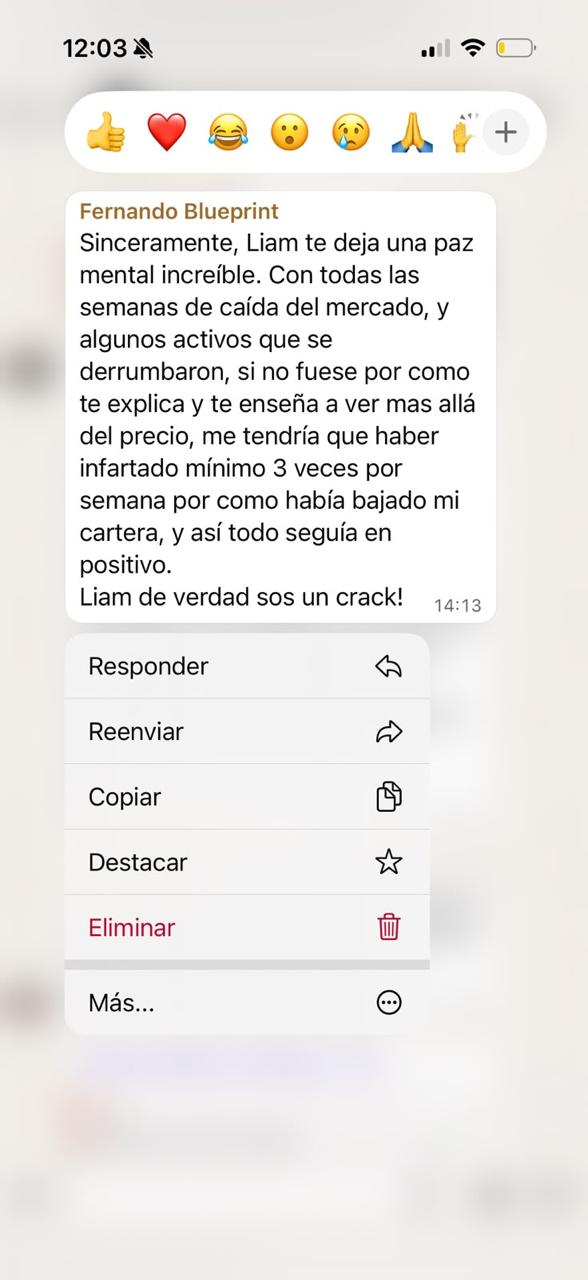
Te explico la metodología validada por más de 100 personas para profesionalizar tu criterio y lograr la tranquilidad financiera. (Sin improvisar, invertir por emociones o depender de un asesor)
Volver a ver
Mirá el video y agendá una llamada con uno de mis consultores: te explican el paso a paso para tu caso puntual y te muestran toda la consultoría por dentro.
Si te pasa ésto, estás apostando tu capital en el Mercado
No es que no tengas cómo sacarle provecho al capital que invertís. Es que nadie te explicó cómo desarrollar un criterio que te permita tomar decisiones por tu cuenta.
✕
Comprás sin entender bien en qué invertís
Te recomendaron una acción o un fondo, entraste, y hasta ahora no podrías explicar por qué esa empresa y no otra.
✕
Vivís pegado al gráfico
Abrís el broker mil veces por día, mirás cómo se mueve, y no hay ni paz ni certeza, solo la ansiedad de no saber si hiciste bien o mal.
✕
Decidís por emoción
Vendés cuando baja porque te asusta, comprás cuando sube porque todos hablan de eso. El mercado te maneja a vos y eso ya te está saliendo caro.
✕
Ya probaste con un asesor y te dio recomendaciones genéricas
Te armó una cartera igual a la de cualquiera, sin mirar tu situación, y vos seguís sin certeza de que vas a cumplir tus objetivos financieros (jubilación o comprar tu propiedad).
✕
Tenés la plata en plazo fijo o dólar y no te acercás a tus objetivos
La jubilación, la propiedad, la tranquilidad financiera siguen tan lejos como hace dos años, porque ahí la plata no rinde.
✕
Tu cartera es un fondo de activos aleatorios
Fuiste comprando de a poco, sin plan: hoy tenés 20 o 30 posiciones distintas y ni vos sabrías explicar la lógica detrás.
✕
Hay tanta información dando vueltas que no sabés a quién creerle
Ves recomendaciones en redes todo el día, sin contexto, y terminás sin hacer nada por miedo a equivocarte.
Si te identificaste con 2 o más, el problema no es tu esfuerzo: es que estás invirtiendo sin criterio propio.
Comparamos tu dinero sin invertir contra un índice como el S&P 500 (promedio histórico ~10% anual en USD). Es una proyección ilustrativa, no una promesa de rendimiento.
AÑOS A PROYECTAR
10 años
1 año10 años20 años
Tu dinero quieto
SIN RENDIMIENTO
Tus inversiones actuales
PROMEDIO S&P 500 ~10% ANUAL
Eje vertical en escala logarítmica para que ambas curvas se puedan seguir juntas. *Proyección ilustrativa en base a datos históricos públicos del S&P 500, no es una promesa de rendimiento.
Después de trabajar con más de 100 personas a ordenar sus finanzas personales y conseguir la tranquilidad financiera, armé Blueprint Financiero: un método simple para gente que quiere dejar de depender de que alguien más le diga qué hacer y empezar a invertir con criterio propio.
Sé lo que es sentir que el dinero entra y sale sin control, y estar rodeado de información contradictoria. Por eso desarrollo planes claros, personalizados y accionables. Nada de fórmulas mágicas: solo estrategias que funcionan, basadas en experiencia real.
La MasterClass grabada, informes de empresas, una guía de lectura, una clase sobre cómo armar un portafolio y dos herramientas para ordenar tus finanzas. Todo se lee o se usa acá mismo, sin dejar datos.
Material elaborado con fines educativos e informativos. No constituye recomendación ni asesoramiento financiero. Toda decisión de inversión es responsabilidad de quien la toma.
04:06Perfil de inversor: conservador, moderado o agresivo
05:02Cómo se reparte una cartera según el perfil
06:34Análisis fundamental: la diferencia entre precio y valor
08:01Qué mirar en los números de una empresa
11:43Cuándo comprar: fundamental más técnico
12:58Diversificación: por qué no va todo en una sola compañía
15:12Seguimiento: qué hacer una vez que invertiste
Qué tener a mano
Las preguntas del diagnóstico
Antes de armar cualquier plan hace falta claridad financiera. Estas son las preguntas que aparecen en el video. Tenelas respondidas y la clase te va a rendir el doble.
01
¿Qué edad tenés?
No se invierte igual a los 20 que a los 50, cuando ya estás llegando a la parte final de tus aportes.
02
¿Tenés personas a cargo?
Puede surgir una emergencia que no sea tuya y que igual tengas que bancar.
03
¿A qué te dedicás?
Sirve para ver qué riesgo hay de quedarte sin trabajo, o qué chances de un aumento o un ascenso.
04
¿Cuánto ingresa por mes?
No solo el sueldo: trabajos adicionales también. Tomá un promedio de los últimos tres meses.
05
¿Contás con ahorros?
Y sobre todo, ¿tenés un fondo de emergencia ya armado?
06
¿Cuánto gastás por mes, y en qué?
Acá la mitad de la gente sabe exactamente en qué gasta y la otra mitad no tiene idea.
07
¿Tenés deudas?
Cuáles, de cuánto, y a qué plazo.
08
¿Qué querés lograr, y para cuándo?
Objetivos de mediano y de largo plazo, separados.
Si no sabés en qué se te va la plata, empezá por ahí. Armate una planilla o usá una app antes de pensar en qué invertir. Sin claridad financiera, cualquier plan es una suposición.
Glosario
Los conceptos que aparecen en el video
De 3 a 12 meses de tus gastos mensuales, separados del resto y rindiendo poco pero en renta fija, con disponibilidad rápida. Existe para que cualquier imprevisto no te obligue a tocar el portafolio de largo plazo.
Sabés con anticipación cuánto te van a pagar. Un bono que vale 100 y te paga 4% todos los años es renta fija.
No sabés con anticipación cuánto te van a pagar, porque depende de una variable que no controlás. El precio de una acción depende del negocio que hay detrás; si al negocio le va bien, tiende a subir.
El precio es lo que pagás, el valor es lo que obtenés. Si algo vale 100 y lo conseguís a 80, estás comprando en descuento. La mayoría persigue el precio y muy pocos entienden el valor.
El método para evaluar el valor real de un activo financiero. Sirve para entender cuánto vale un negocio y compararlo contra lo que pide el mercado.
Compara las ganancias de la compañía contra el precio de la acción. Cuanto más alto, más caro estás pagando por esas ganancias. Cuanto más bajo, menos.
No poner todos los huevos en la misma canasta. Tener negocios distintos, que generen dinero de formas distintas, para que el portafolio no dependa de una sola apuesta.
Material elaborado con fines educativos e informativos. No constituye recomendación ni asesoramiento financiero. Los ejemplos, activos y porcentajes mencionados en el video son ilustrativos del método y no constituyen una sugerencia de cartera. Toda decisión de inversión es responsabilidad de quien la toma.
Un camino de lectura de menor a mayor profundidad para entender negocios, leer números y mejorar la toma de decisiones.
Cómo usar la guía
No hace falta leerlos todos de corrido. La idea es avanzar por etapas: primero ordenar la mentalidad y los conceptos básicos, después aprender a mirar acciones como negocios, luego leer estados financieros y finalmente profundizar en valuación, calidad, management y pensamiento estratégico.
Mapa de etapas
01
Base inicial
Money: Master the Game · Learn to Earn
Entender el sistema, el largo plazo y cómo funciona el mercado.
02
Acciones como negocios
Un paso por delante de Wall Street · El inversor inteligente
Aprender a diferenciar inversión de especulación y buscar oportunidades con criterio.
03
Análisis financiero
Estados financieros de Buffett · Common Stocks and Uncommon Profits
Leer números, calidad del negocio, ventajas competitivas y management.
04
Valuación y value avanzado
The Little Book of Valuation · Deep Value
Pensar precio vs. valor, escenarios, riesgo y oportunidades contrarias.
05
Management y visión estratégica
The Outsiders · De cero a uno
Evaluar CEOs, asignación de capital, innovación y creación de valor a largo plazo.
Los 10 libros
01 · Base inicial
01
Money: Master the Game
Tony RobbinsNivel inicial
Por qué lo elijo
Es el mejor punto de partida para alguien que quiere ordenar la cabeza antes de invertir. Es largo, pero muy completo: habla de interés compuesto, costos, diversificación, riesgo, planificación y diferentes formas de construir un portafolio. Además, incorpora ideas de grandes inversores como Ray Dalio. Para quien quiera una versión más corta y directa, Unshakeable puede funcionar como alternativa inicial.
Qué te llevás
Una visión general de qué significa invertir, por qué no alcanza con ahorrar y cómo pensar el dinero como un sistema de largo plazo.
02
Learn to Earn
Peter LynchNivel inicial
Por qué lo elijo
Es la puerta de entrada más simple al enfoque de Peter Lynch. Antes de analizar balances o valuaciones, Lynch explica cómo funcionan las empresas, la bolsa y la relación entre economía real e inversión.
Qué te llevás
La base para entender que invertir no es algo lejano: detrás de cada acción hay un negocio que vende productos, compite y genera resultados.
02 · Acciones como negocios
03
Un paso por delante de Wall Street
Peter LynchNivel inicial / intermedio
Por qué lo elijo
Este es un librazo para empezar a pensar como inversor en acciones. Lynch muestra cómo una persona común puede encontrar buenas compañías observando negocios, productos y tendencias antes de que Wall Street las entienda por completo.
Qué te llevás
Un marco práctico para buscar ideas, diferenciar compañías de calidad de modas pasajeras y entender por qué el conocimiento cotidiano puede convertirse en ventaja.
04
El inversor inteligente
Benjamin GrahamNivel intermedio
Por qué lo elijo
Es uno de los clásicos más importantes de la inversión value. No es el libro más liviano, pero enseña principios que siguen vigentes: margen de seguridad, disciplina, paciencia y diferencia entre invertir y especular.
Qué te llevás
Una base mental para no comprar por emoción, no perseguir precios y entender que el mercado puede ser irracional en el corto plazo.
03 · Análisis financiero
05
Warren Buffett y la interpretación de estados financieros
Mary Buffett y David ClarkNivel intermedio
Por qué lo elijo
Lo elijo porque baja a tierra algo clave: cómo leer balances, estados de resultados y flujo de caja con mentalidad de inversor. No busca convertirte en contador, sino ayudarte a detectar negocios con ventajas competitivas.
Qué te llevás
Herramientas simples para mirar márgenes, deuda, retornos, flujo de caja y consistencia financiera antes de comprar una acción.
06
Common Stocks and Uncommon Profits
Philip FisherNivel intermedio / avanzado
Por qué lo elijo
Fisher complementa muy bien a Graham. Mientras Graham mira mucho el precio y el margen de seguridad, Fisher pone el foco en la calidad del negocio, la innovación, el management y la capacidad de crecer durante muchos años.
Qué te llevás
Un marco cualitativo para evaluar compañías excelentes: cultura, producto, reinversión, liderazgo y ventajas competitivas duraderas.
04 · Valuación y value avanzado
07
The Little Book of Valuation
Aswath DamodaranNivel avanzado
Por qué lo elijo
Es una excelente introducción a valuación sin tener que arrancar por manuales gigantes. Damodaran explica cómo pensar el valor de una empresa según su crecimiento, márgenes, riesgo y flujo de caja.
Qué te llevás
Una forma más profesional de estimar cuánto puede valer una compañía y evitar pagar cualquier precio por una buena historia.
08
Deep Value
Tobias CarlisleNivel avanzado
Por qué lo elijo
Este libro sirve para entender una rama más dura y contraria del value investing: comprar compañías muy castigadas, baratas o incómodas para el mercado. No es para empezar, pero ayuda a ampliar la mirada.
Qué te llevás
La lógica detrás de estrategias contrarian, reversión a la media y oportunidades que aparecen cuando el mercado exagera el pesimismo.
05 · Management y visión estratégica
09
The Outsiders
William N. ThorndikeNivel avanzado / cualitativo
Por qué lo elijo
Lo elijo porque enseña algo que muchos inversores subestiman: la asignación de capital del management. No alcanza con que una empresa gane plata; importa mucho qué hacen los CEOs con esa plata.
Qué te llevás
Cómo pensar en líderes excepcionales, recompras, adquisiciones, deuda, reinversión y creación de valor para el accionista.
10
De cero a uno
Peter ThielNivel avanzado / cualitativo
Por qué lo elijo
Aunque no es un libro clásico de finanzas, ayuda a pensar como emprendedor e inversor en negocios innovadores. Es muy útil para analizar compañías de crecimiento, monopolios, tecnología y ventajas competitivas difíciles de copiar.
Qué te llevás
Una mirada estratégica para entender qué hace que un negocio sea realmente distinto, escalable y potencialmente dominante.
Recomendaciones extra
Unshakeable
Tony Robbins
Versión más corta y simple de Money: Master the Game. Ideal si querés algo inicial y más directo.
Magic Numbers
Recomendación cuantitativa
Para profundizar en métricas, ratios y señales numéricas que ayudan a filtrar oportunidades.
Elon Musk
Walter Isaacson
Para entender mentalidad emprendedora, ejecución, riesgo, innovación y construcción de empresas extremas.
El arte de Charlie Munger / Poor Charlie's Almanack
Charlie Munger
Para desarrollar modelos mentales, pensamiento multidisciplinario y una mejor toma de decisiones.
La idea no es acumular libros, sino construir criterio
Un buen inversor aprende a combinar mentalidad, análisis de negocios, lectura de números, valuación y comprensión del management. Cuanto más avanzás, menos se trata de encontrar "la acción perfecta" y más de desarrollar un proceso que puedas sostener durante muchos años.
Liam Wickham · Agente Productor e Idóneo CNV · Matrícula AP2656
Material elaborado con fines educativos e informativos. No constituye recomendación ni asesoramiento financiero. Toda decisión de inversión es responsabilidad de quien la toma.
En LATAM todos conocemos Mercado Libre. Pocos saben de dónde sale realmente su facturación. Este informe lo desarma.
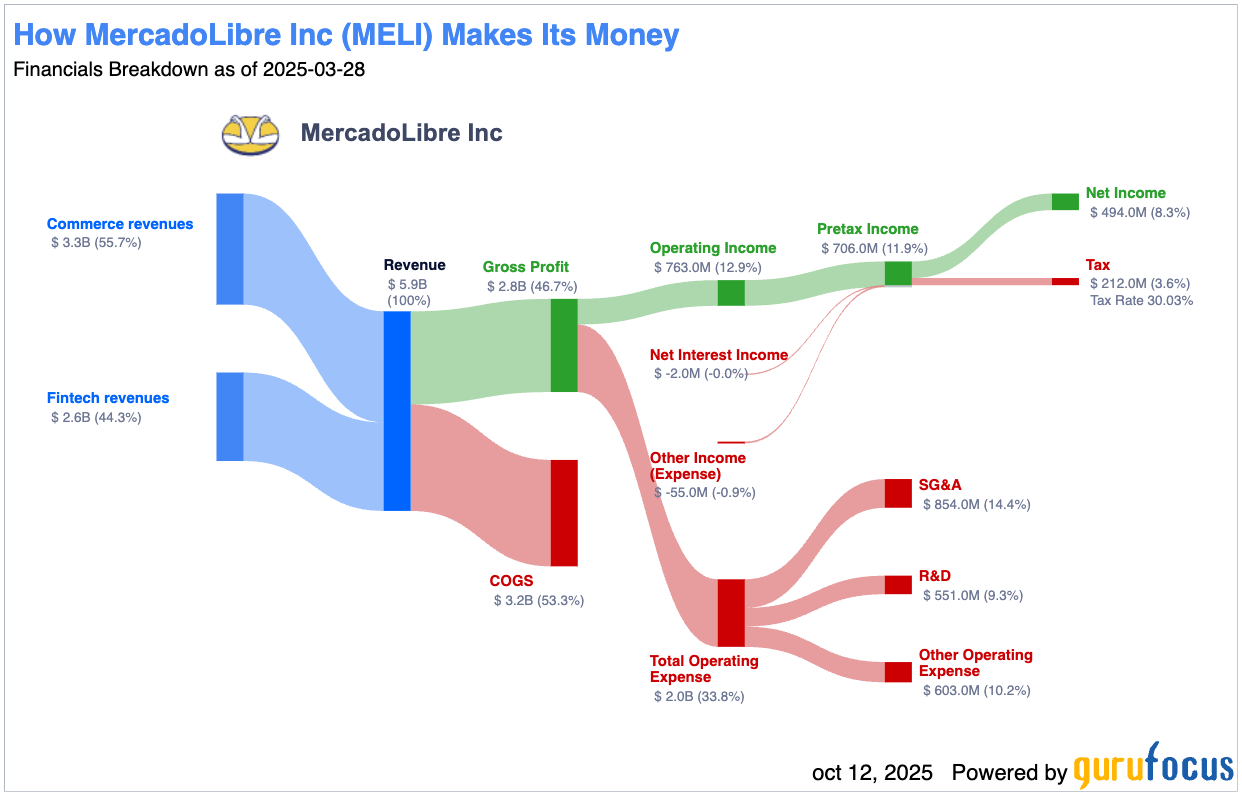
Comercio electrónico
55,7%
Mercado Pago
44,3%
Ventajas competitivas
6
Cómo gana plata
En LATAM todos conocemos MELI: alguna vez pedimos un paquete, pagamos con su QR o transferimos a un amigo. Pero siempre la primera respuesta es la misma pregunta: ¿cómo gana plata?
Comercio electrónico
USD 3.300 M
55,7% del total
Incluye comisiones por ventas en su plataforma, cobros por logística (Mercado Envíos), publicidad (Mercado Ads) y otros servicios relacionados al e-commerce. Sigue siendo el segmento más importante, aunque su proporción bajó respecto de años anteriores por el crecimiento del negocio fintech.
Mercado Pago
USD 2.600 M
44,3% del total
Pagos digitales por QR, tarjetas y links de pago. Billetera virtual. Préstamos personales y para vendedores. Rendimientos sobre saldos en cuenta. Adquirencia con POS y QR para comercios. Es el vertical de mayor crecimiento dentro del grupo.
Datos del último reporte de marzo de 2025. Son ingresos trimestrales.
El ecosistema
Ya no es solo un e-commerce
Además del clásico negocio de e-commerce y fintech, Mercado Libre viene expandiendo de forma agresiva su ecosistema con unidades que pocos inversores retail tienen en el radar. Tenés Mercado Envíos, que está construyendo una red logística propia al estilo Amazon; Mercado Ads, que convierte la atención en ingresos publicitarios; Mercado Crédito, que le presta guita tanto a vendedores como compradores; Mercado Negocios, que apunta al B2B mayorista en LATAM; y una unidad de Global Selling que permite importar productos internacionales directo al marketplace.
Todo esto se traduce en más control, más márgenes y más defensas competitivas. Si uno mira bien, MELI ya no es solo un e-commerce: está armando un imperio digital con data, logística, crédito, pagos y distribución integrados en un solo lugar.
Cuánto le queda por crecer
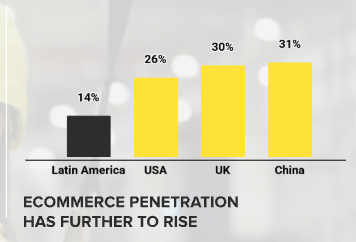
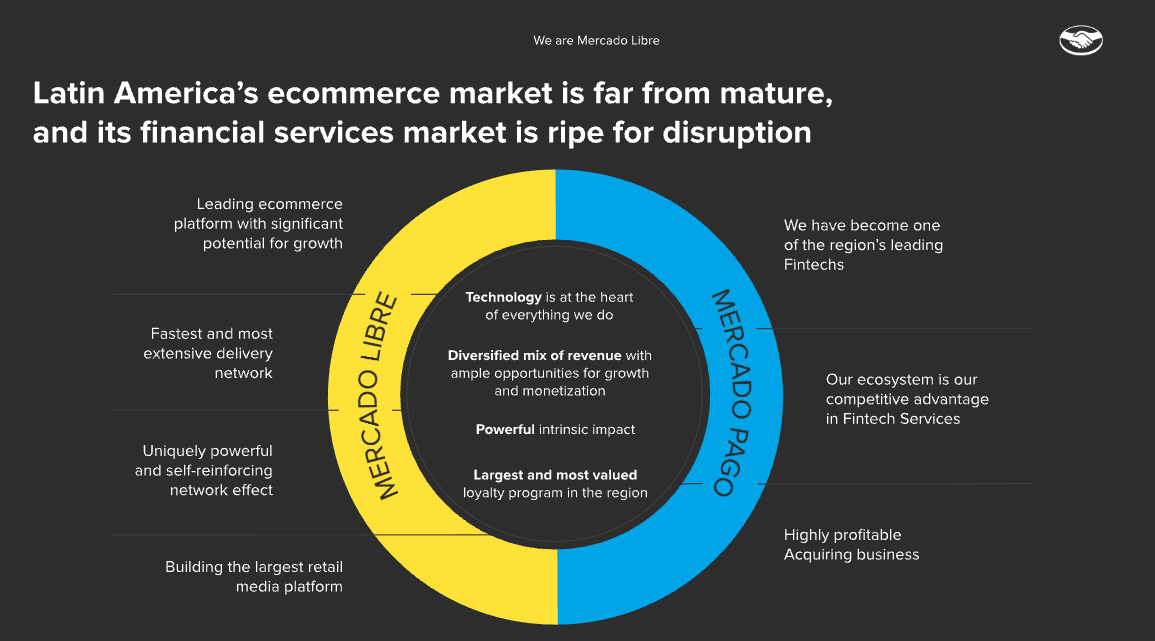
Desde la directiva son muy conscientes de que esto recién empieza y le queda mucho margen de crecimiento al mercado de e-commerce en Latinoamérica, lo que podría traer mayor crecimiento siendo MELI un jugador clave para llegar a niveles de USA, UK o China, donde prácticamente 1 de cada 3 compras se hace online.
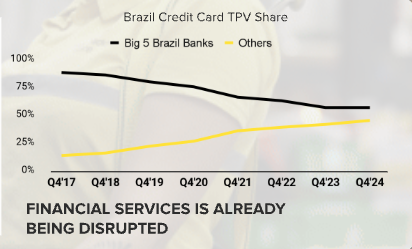
También ven a Mercado Libre como un jugador clave en la disrupción financiera, dejando cada vez con menos negocio a los bancos tradicionales y tomando parte de ese market share con Mercado Pago, como viene pasando desde 2017 en Brasil.
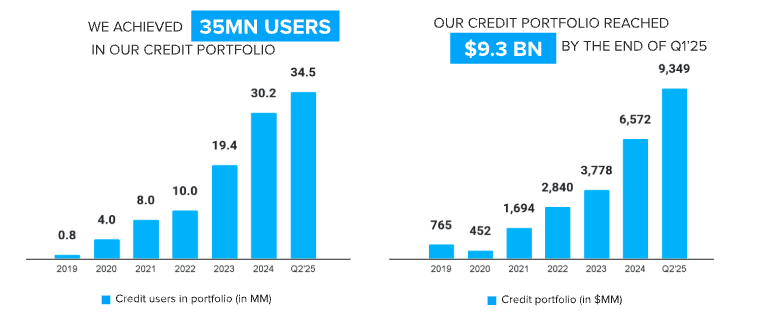
A su vez, la línea de negocio de Crédito es la de mayor crecimiento: ya asisten a más de 35 millones de usuarios y prestaron más de 9.300 millones de dólares. Combinando así dos patas importantes de su negocio y siendo un jugador clave en LATAM para el desarrollo comercial y financiero de la región.
Las 6 ventajas competitivas
Seis moats difíciles de copiar
Mercado Libre no es solo un marketplace. Lo que están armando es un ecosistema digital integrado que combina data, logística, pagos y crédito en un solo lugar.
1
Efecto de red y economías de escala
A mayor cantidad de usuarios, más vendedores quieren estar en la plataforma. Y al haber más oferta, más compradores se suman. Ese círculo virtuoso se llama network effect, y es uno de los moats más potentes que existen. MELI ya tiene más de 100 millones de usuarios activos únicos en la región. Además, su escala les permite reducir costos por usuario, haciendo que cada punto porcentual de margen valga millones.
2
Integración vertical
Controlan toda la cadena: pagos con Mercado Pago, logística con Mercado Envíos, publicidad con Mercado Ads y crédito con Mercado Crédito. Eso les da mayores márgenes operativos, menor dependencia de terceros y una experiencia fluida para el usuario. Es lo que en estrategia se llama full-stack control. ¿Ejemplo? Mientras Amazon todavía depende parcialmente de empresas logísticas en LATAM, MELI tiene sus propios centros de distribución, hubs y flota.
3
Big Data y Machine Learning
Procesan millones de datos por día para scorear créditos con mayor precisión, optimizar rutas logísticas, personalizar la publicidad y reducir fraude. Ese uso intensivo de Big Data con modelos de Machine Learning les da una ventaja que mejora con cada transacción: cuanto más crecen, más inteligentes se vuelven.
4
Confianza de marca
En LATAM, donde el sistema financiero tradicional muchas veces es lento, burocrático o inseguro, Mercado Libre es una de las marcas más confiables. En países como Argentina o Brasil, Mercado Pago es más usado que algunos bancos. Esto genera retención y lealtad, dos palabras clave para los inversores de largo plazo.
5
Infraestructura logística
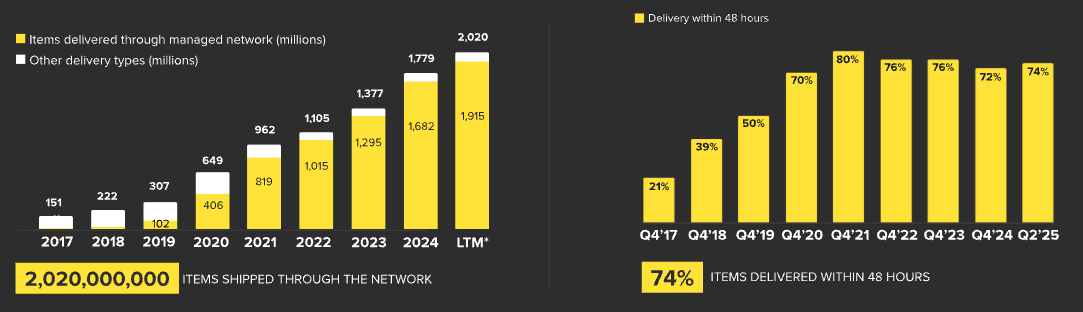
Mercado Envíos ya gestiona más del 80% de las entregas de la plataforma en países clave. Tienen fulfillment centers, centros de cross-docking y una red logística propia. Cada nuevo centro mejora el time-to-door, y eso impacta directamente en conversión y satisfacción. Este tipo de integración se llama physical moat, y es carísima de replicar.
6
Costo de reemplazo
Una vez que usás MELI para vender, cobrar, financiarte y enviar productos, salir de la plataforma te cuesta tiempo, plata y clientes. Eso se conoce como high switching cost, y hace que muchos sellers elijan MELI incluso si aparece un competidor más barato.
Todos estos puntos hacen que sea más difícil que MELI caiga rotundamente: es un negocio sólido y difícil de replicar, a pesar de que su competencia tenga dinero ilimitado.
Envíos gestionados por la red logística propia de MELI y porcentaje entregado en 48 horas.
Los números del negocio
Crece, y además lo hace rentable
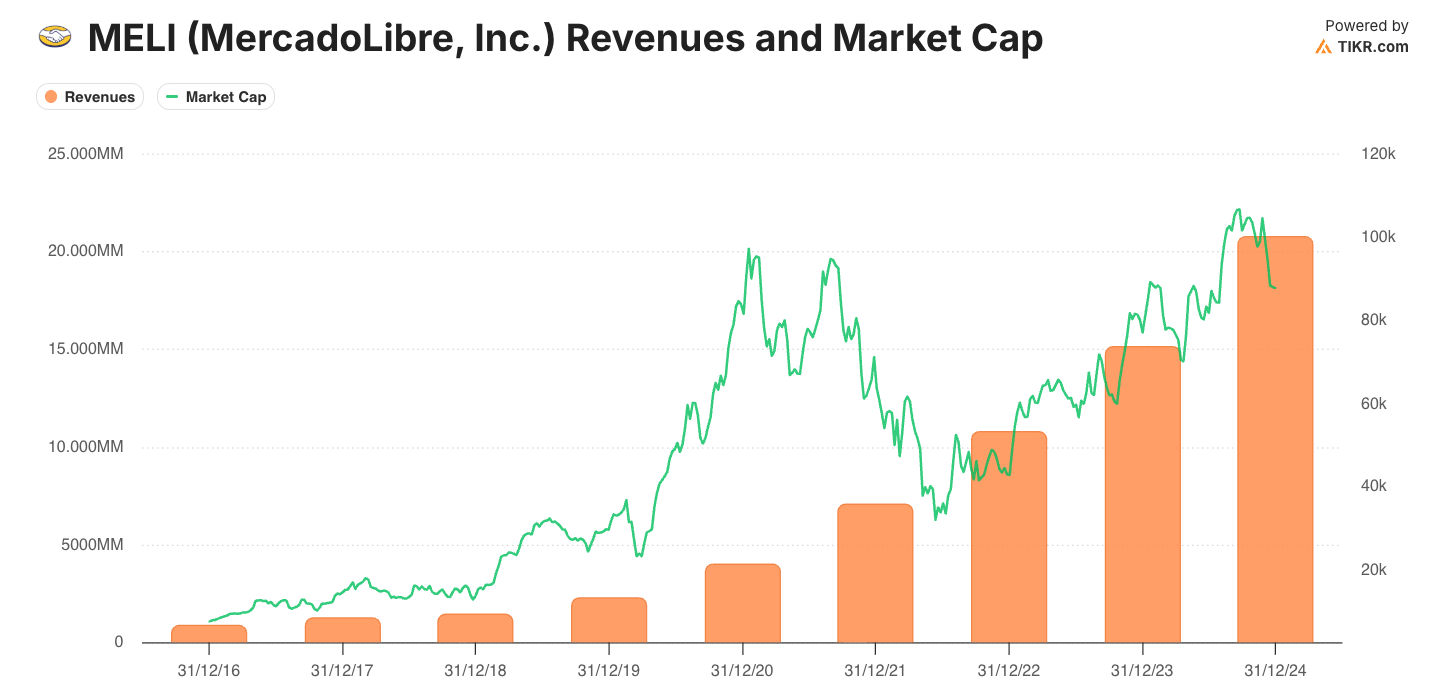
Todo esto lógicamente se traduce en un ingreso de los beneficios de forma sostenida en el tiempo, y a su vez de la acción.
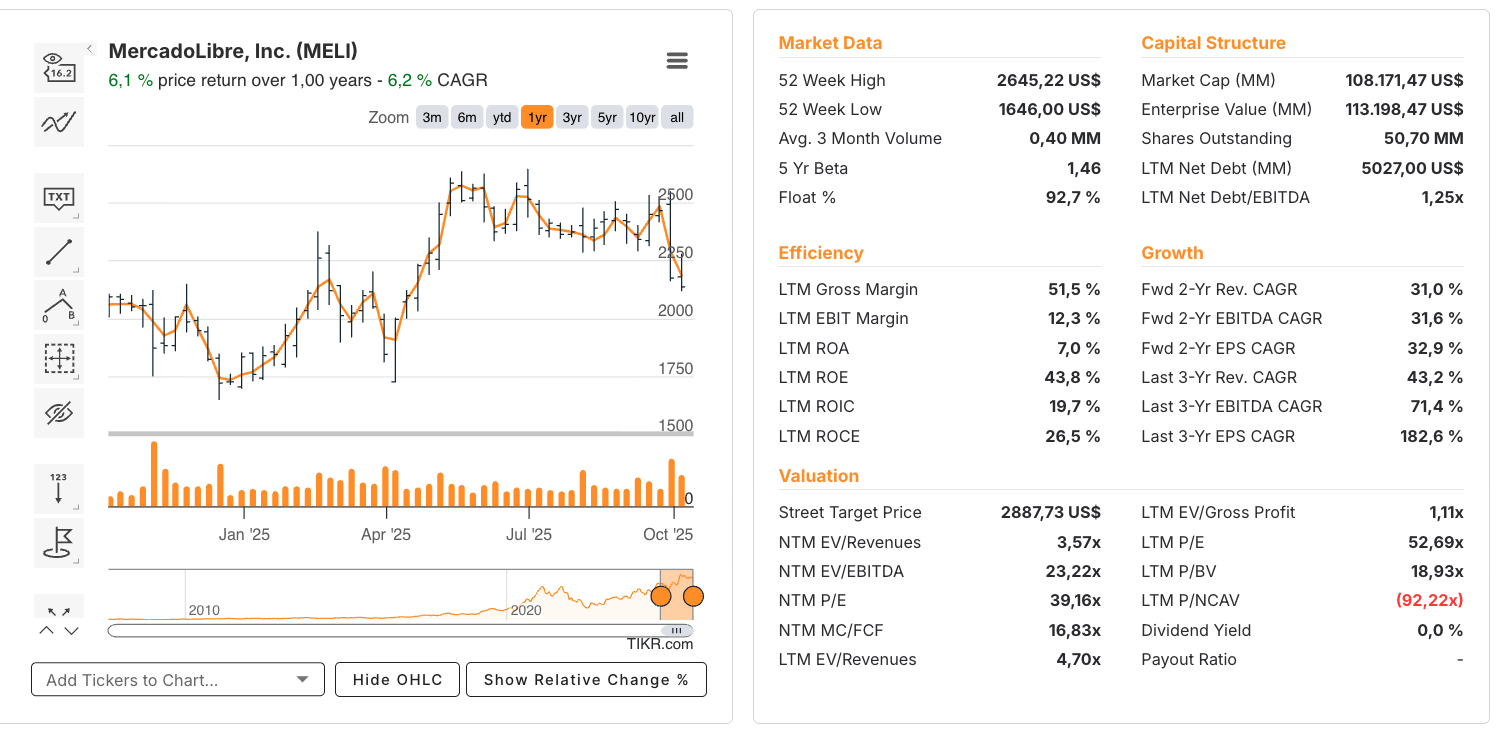
19,7%
ROIC
43%+
ROE
51,5%
Gross margin
12,3%
EBIT margin
Lo que más sorprende de Mercado Libre no es solo su crecimiento, sino la rentabilidad con la que lo logra en una etapa todavía temprana de expansión. MELI demuestra que no solo crece, sino que asigna capital de manera ultra eficiente. En términos de márgenes, sostiene números poco comunes para empresas que todavía están reinvirtiendo fuerte.
Del lado del crecimiento, Wall Street estima que en los próximos 2 años la empresa crecerá a un ritmo compuesto del +31% en ingresos, +31,6% en EBITDA y +32,9% en ganancias por acción. Esto la pone en una liga de crecimiento sostenido que pocos en el mundo tech global pueden mostrar hoy.
Riesgos
Qué podría salir mal
Riesgo macroeconómico y cambiario en LATAM
MELI reconoce que opera en países con alta volatilidad cambiaria e inflación, como Argentina y Brasil. Aunque vienen superando al contexto macro, admiten que este entorno puede afectar márgenes, consumo, acceso a crédito y costos financieros.
Alta exposición a regulaciones locales
Operar en múltiples países con diferentes marcos regulatorios implica riesgos legales, fiscales y operativos. Cualquier cambio en normativas de comercio electrónico, fintech o protección al consumidor podría impactar sus operaciones.
Competencia creciente en e-commerce y fintech
Si bien MELI mantiene una posición de liderazgo, el crecimiento de competidores locales y globales como Amazon o los bancos digitales podría erosionar market share o forzarlos a invertir más en adquisición de usuarios.
Riesgos de crédito por Mercado Crédito
Prestar dinero a compradores y vendedores implica riesgo de morosidad. Si la cartera de préstamos no es saludable o hay shocks de consumo, esto puede afectar resultados financieros.
Dependencia del ecosistema tecnológico propio
Su ventaja está en la integración de pagos, logística y crédito. Pero cualquier fallo tecnológico, ciberataque o problema operativo en estas plataformas podría afectar su funcionamiento.
Dependencia del talento y liderazgo actual
El crecimiento sostenido de MELI está muy ligado a su equipo directivo y a la cultura interna. La salida de líderes clave o una mala transición podría representar un riesgo estratégico.
Costos crecientes por expansión
Están creciendo en logística, publicidad, crédito y seguros. Si estas unidades no alcanzan la escala o los márgenes esperados, pueden volverse una carga operativa o financiera.
Valuación
Precio contra valor
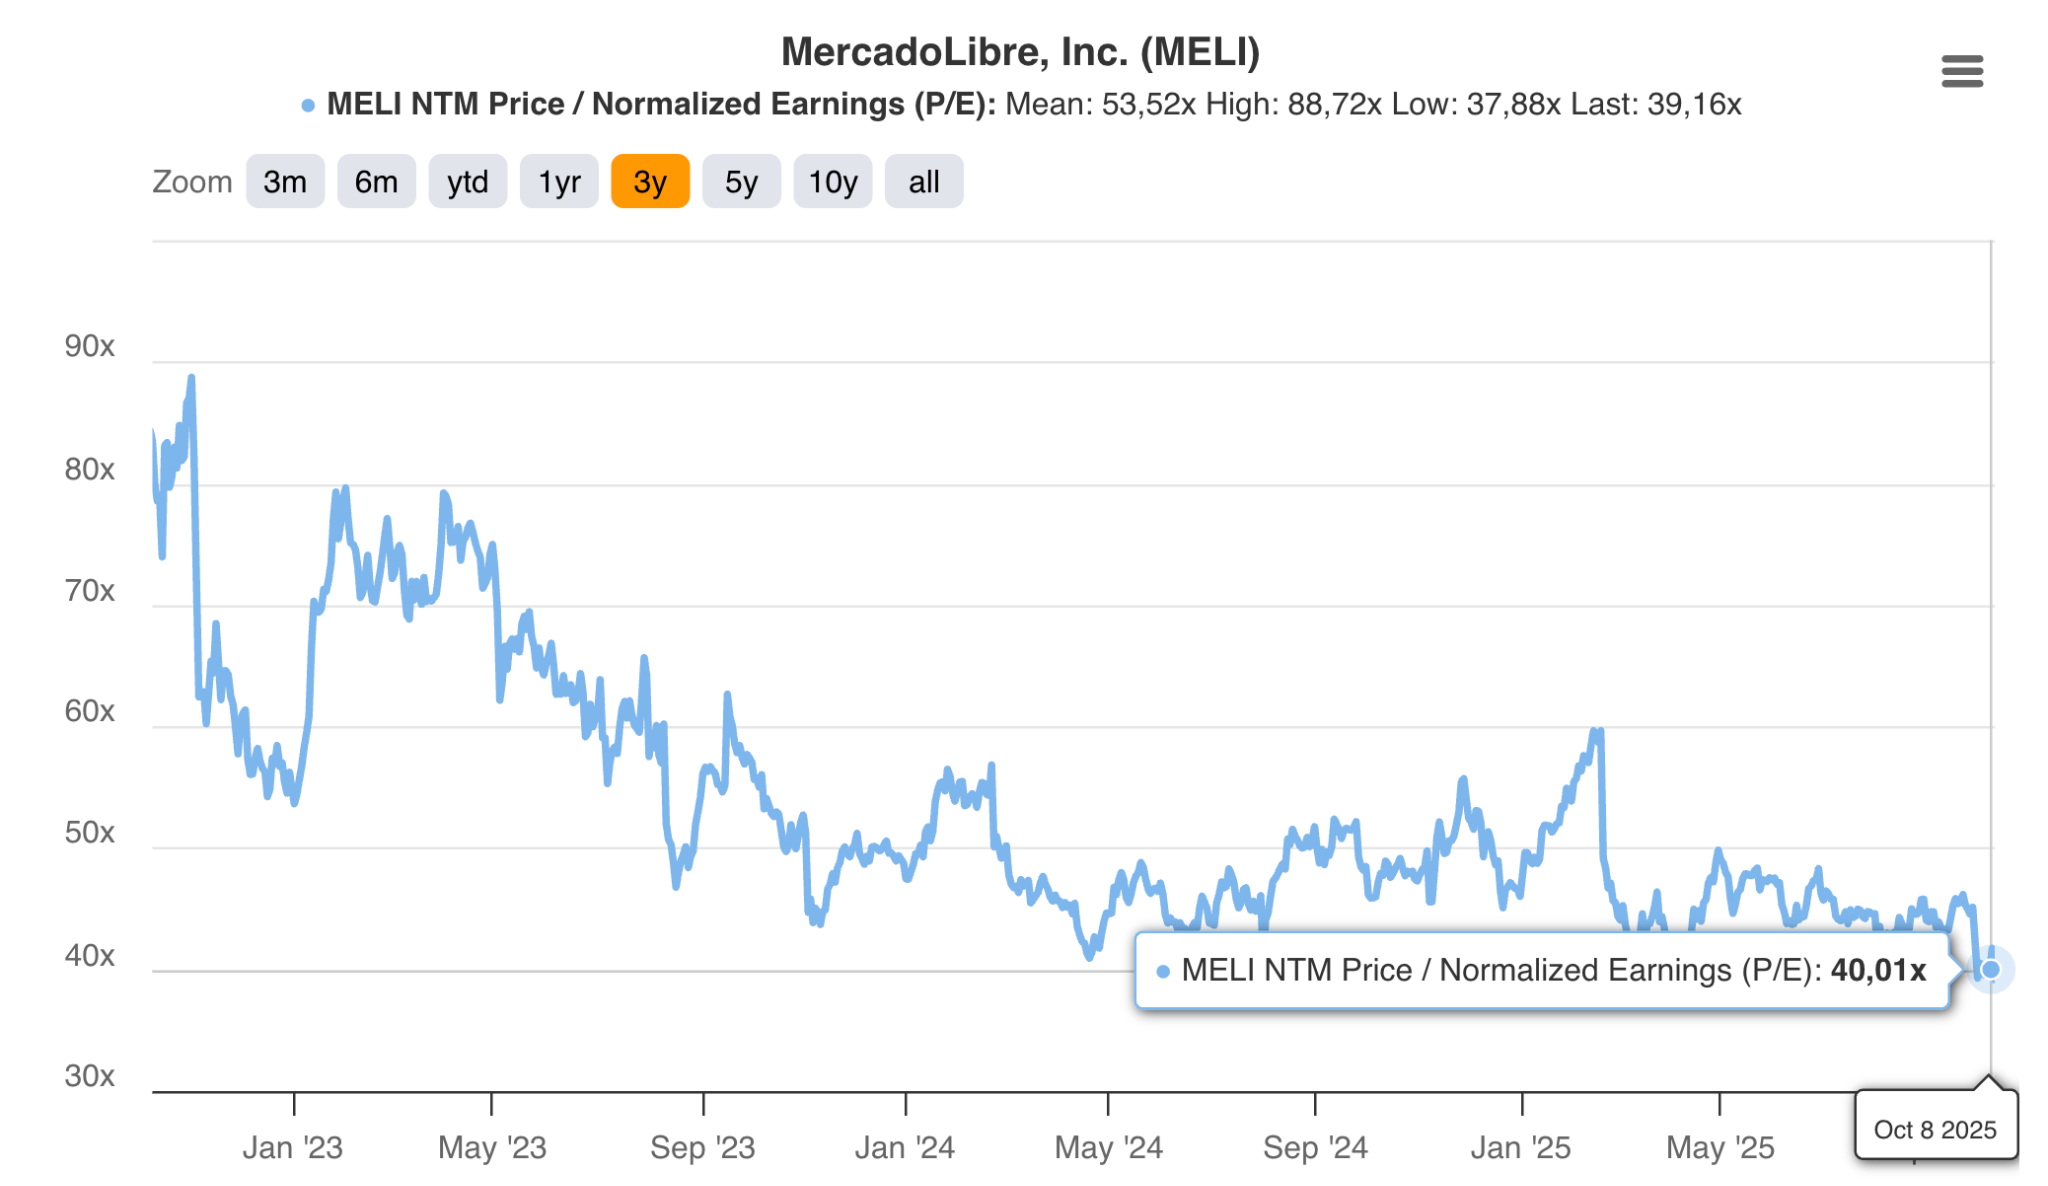
P/E
Se encuentra prácticamente en su mínimo de los últimos tres años. Es un proceso natural para el crecimiento y la rentabilidad de la empresa: a medida que madure, su P/E será menor.
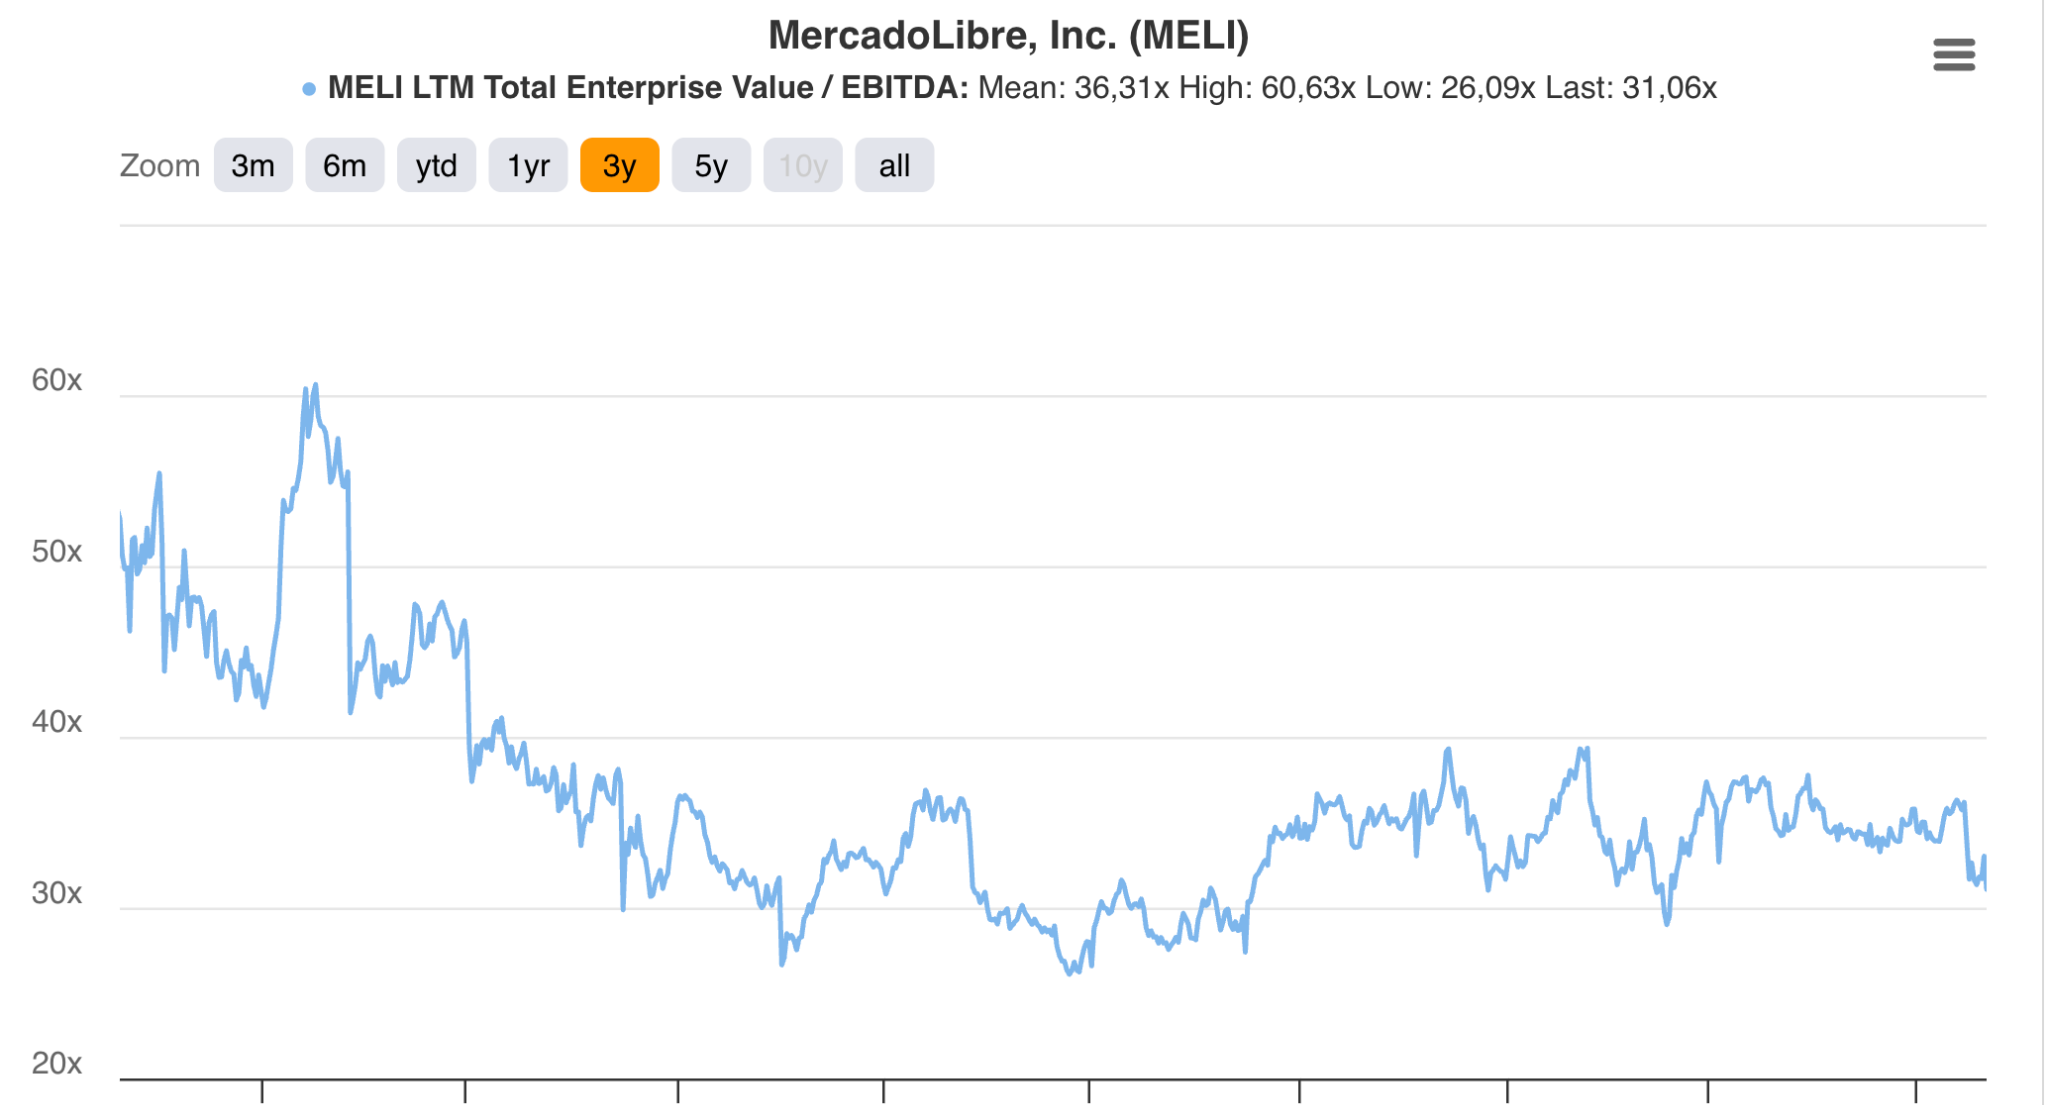
EV/EBITDA
Similar, aunque un poco más cerca de la media de 36x y más lejos del mínimo de 26x.
Dos supuestos, dos resultados
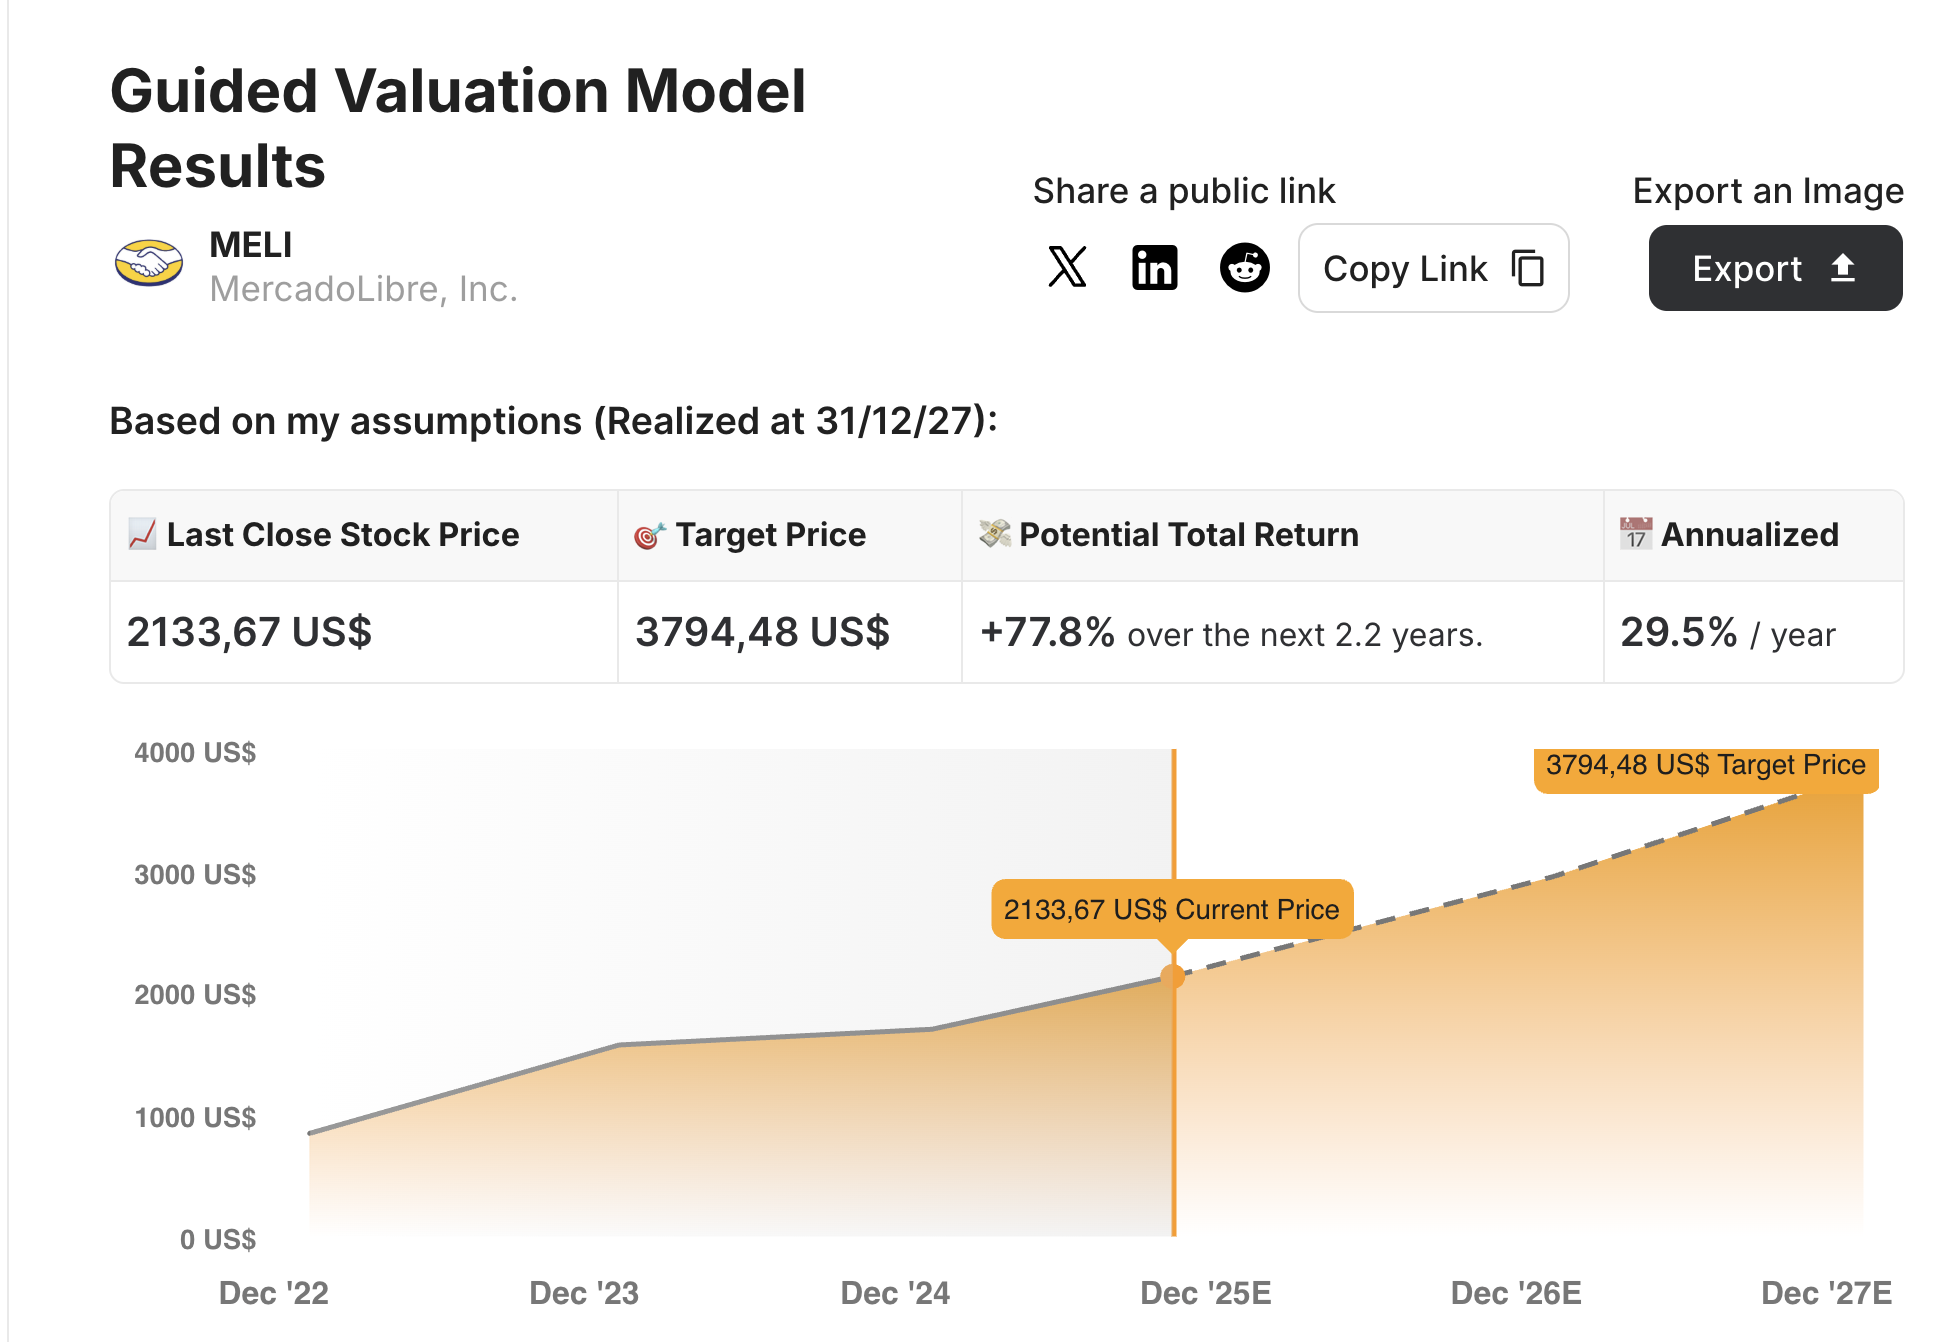
Escenario base
29,5% anual
Asumiendo un P/E de 35x, un margen operativo de 13,6% y que los beneficios crezcan al 28% anual compuesto hasta 2028.
Escenario conservador
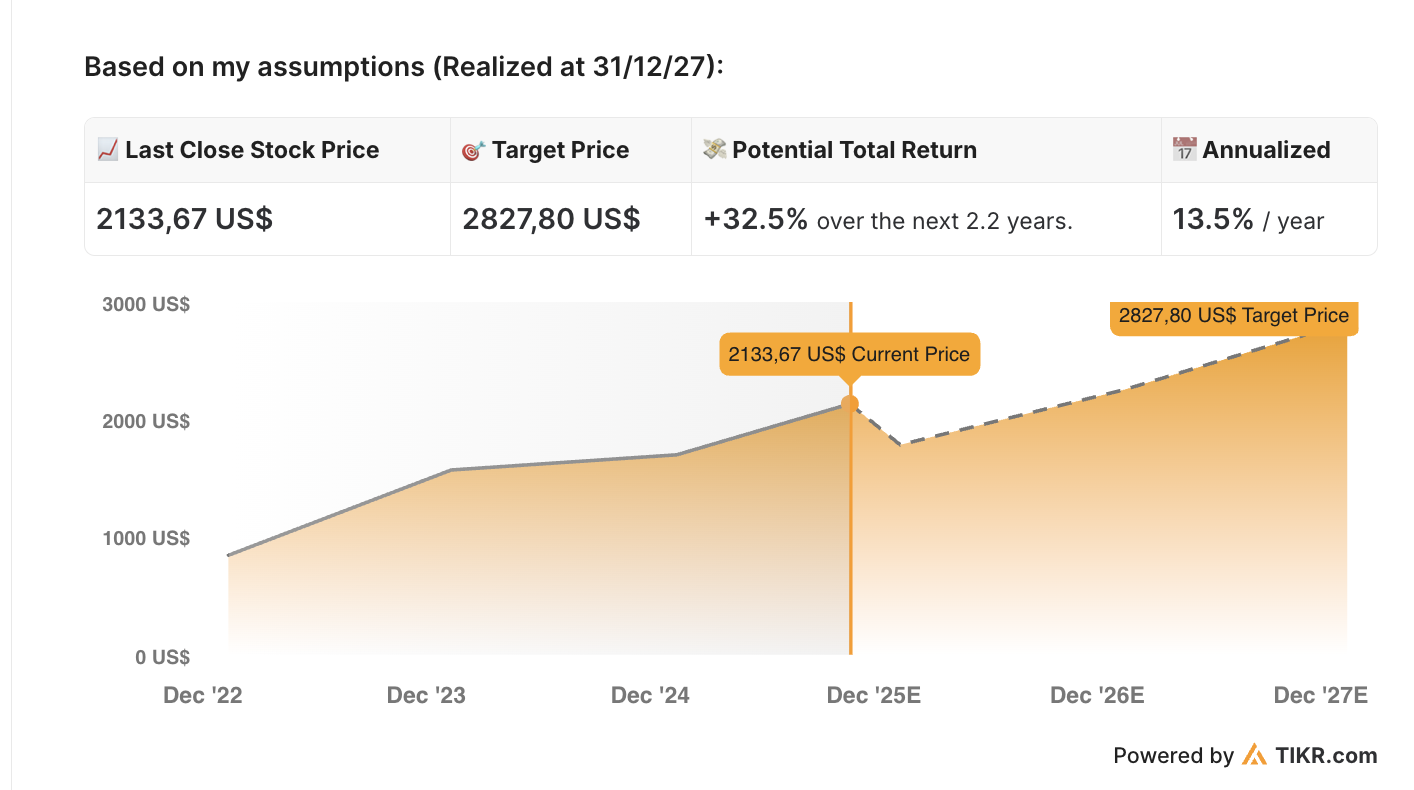
13,5% anual
Asumiendo que crece al 25% y que su P/E es de 25x.
Los dos escenarios son ejercicios de sensibilidad sobre supuestos propios. No son proyecciones de rendimiento ni una promesa de resultado: si los supuestos cambian, el resultado cambia por completo.
Análisis técnico
Dónde está el precio
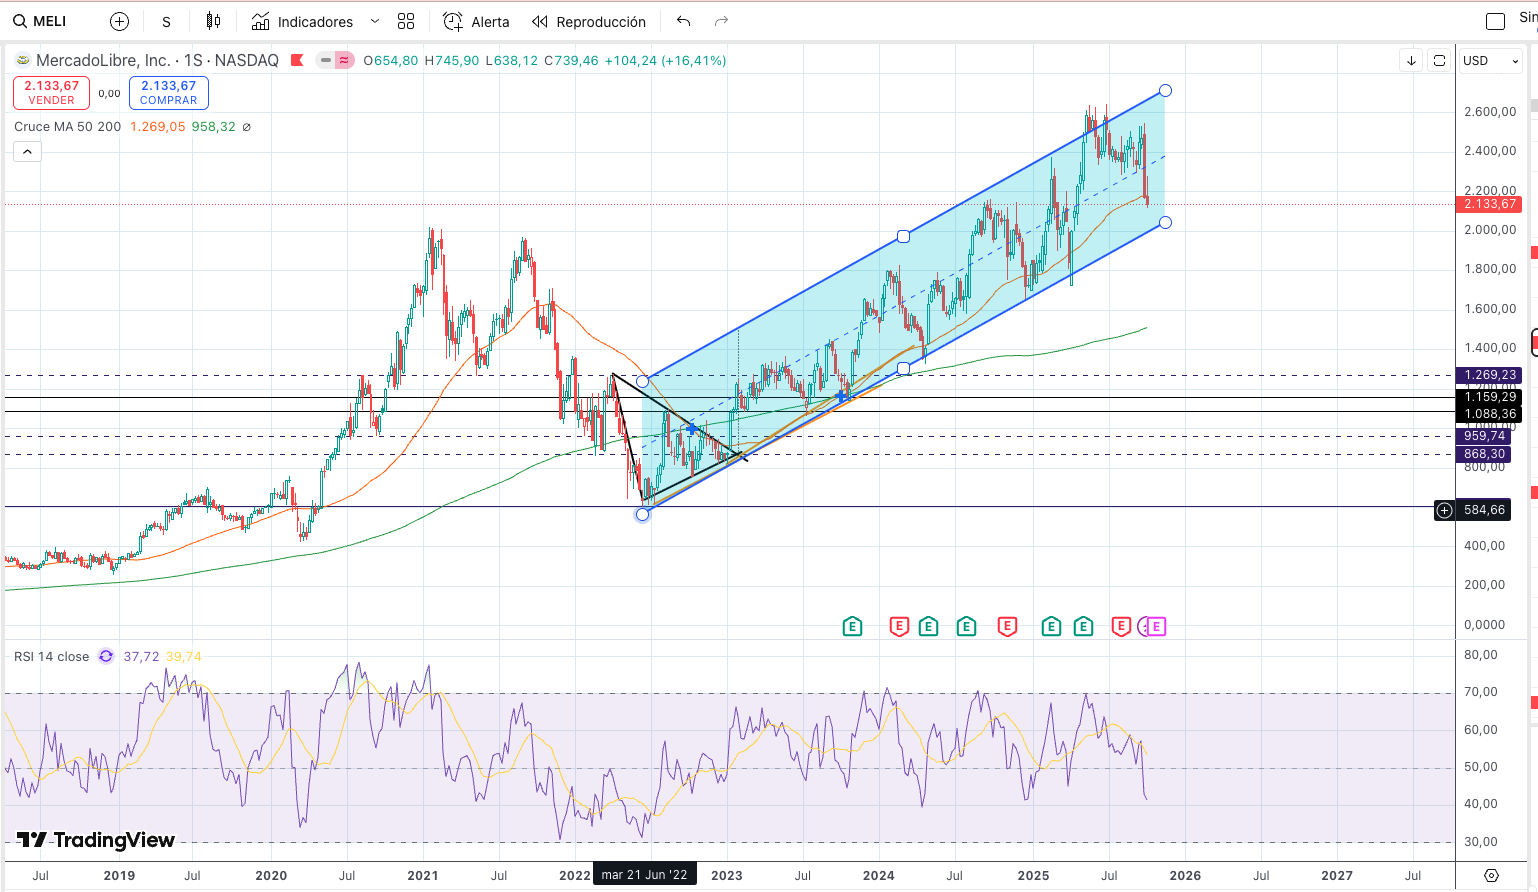
Desde el análisis técnico lo vemos en un canal alcista iniciado en 2022. Cada vez que el precio toca la parte baja del canal, esa zona funciona como referencia; y en caso de que lo rompa, se puede proyectar el ancho del canal tanto al alza como a la baja.
Actualmente se encuentra en una corrección de corto plazo que llevó el precio desde los 2.650 dólares hasta los 2.100. Acercándose a la parte baja del canal.
También podemos observar que está actuando de soporte la media móvil de 50 períodos, en este caso semanas.
Conclusión
Entonces, ¿está sobrevalorada?
Mercado Libre es una empresa extraordinaria por donde se la mire: crece, innova, y lo hace con márgenes que ya quisieran muchas big tech globales.
Sin embargo, también hay que reconocer que no es una acción libre de riesgos. Su exposición a los vaivenes macroeconómicos de LATAM (inflación, regulaciones, devaluaciones) puede afectar los resultados de corto plazo, especialmente en Argentina y Brasil. Además, su valuación sigue siendo exigente, por lo que el mercado no le perdonará una desaceleración abrupta del crecimiento o un deterioro en sus márgenes.
Aun así, si logra sostener su ritmo de expansión y consolidar la rentabilidad en sus verticales más jóvenes, como Mercado Crédito y Ads, el potencial de crecimiento sigue siendo enorme. Su modelo integrado, su base de usuarios masiva y su ventaja competitiva en data y logística la posicionan como uno de los pocos campeones regionales capaces de escalar globalmente.
En resumen
MELI no es una apuesta para perfiles conservadores. Pero para inversores con visión de largo plazo, tolerancia al riesgo y foco en compañías con fundamentos sólidos y ventajas estructurales, puede ser una jugada interesante dentro de un portafolio diversificado.
Informe elaborado con fines educativos e informativos. No constituye recomendación ni asesoramiento financiero. Todos los datos han sido obtenidos de fuentes públicas consideradas confiables. Los escenarios de valuación se basan en supuestos propios y no garantizan resultado alguno. Toda decisión de inversión es responsabilidad de quien la toma.
Todos cargamos nafta ahí. Muy pocos saben cómo gana dinero la empresa. Empecemos por ahí.
506.000
barriles equivalentes por día en 2024
+55%
de esa producción viene de Vaca Muerta
3 etapas
del negocio, de punta a punta
El negocio
Cómo gana dinero YPF
Lo primero que quiero hacer con este informe es ponernos a todos en la misma página, porque es probable que todos hayamos escuchado de la empresa, cargado nafta o incluso tomado un café en alguna de sus estaciones.
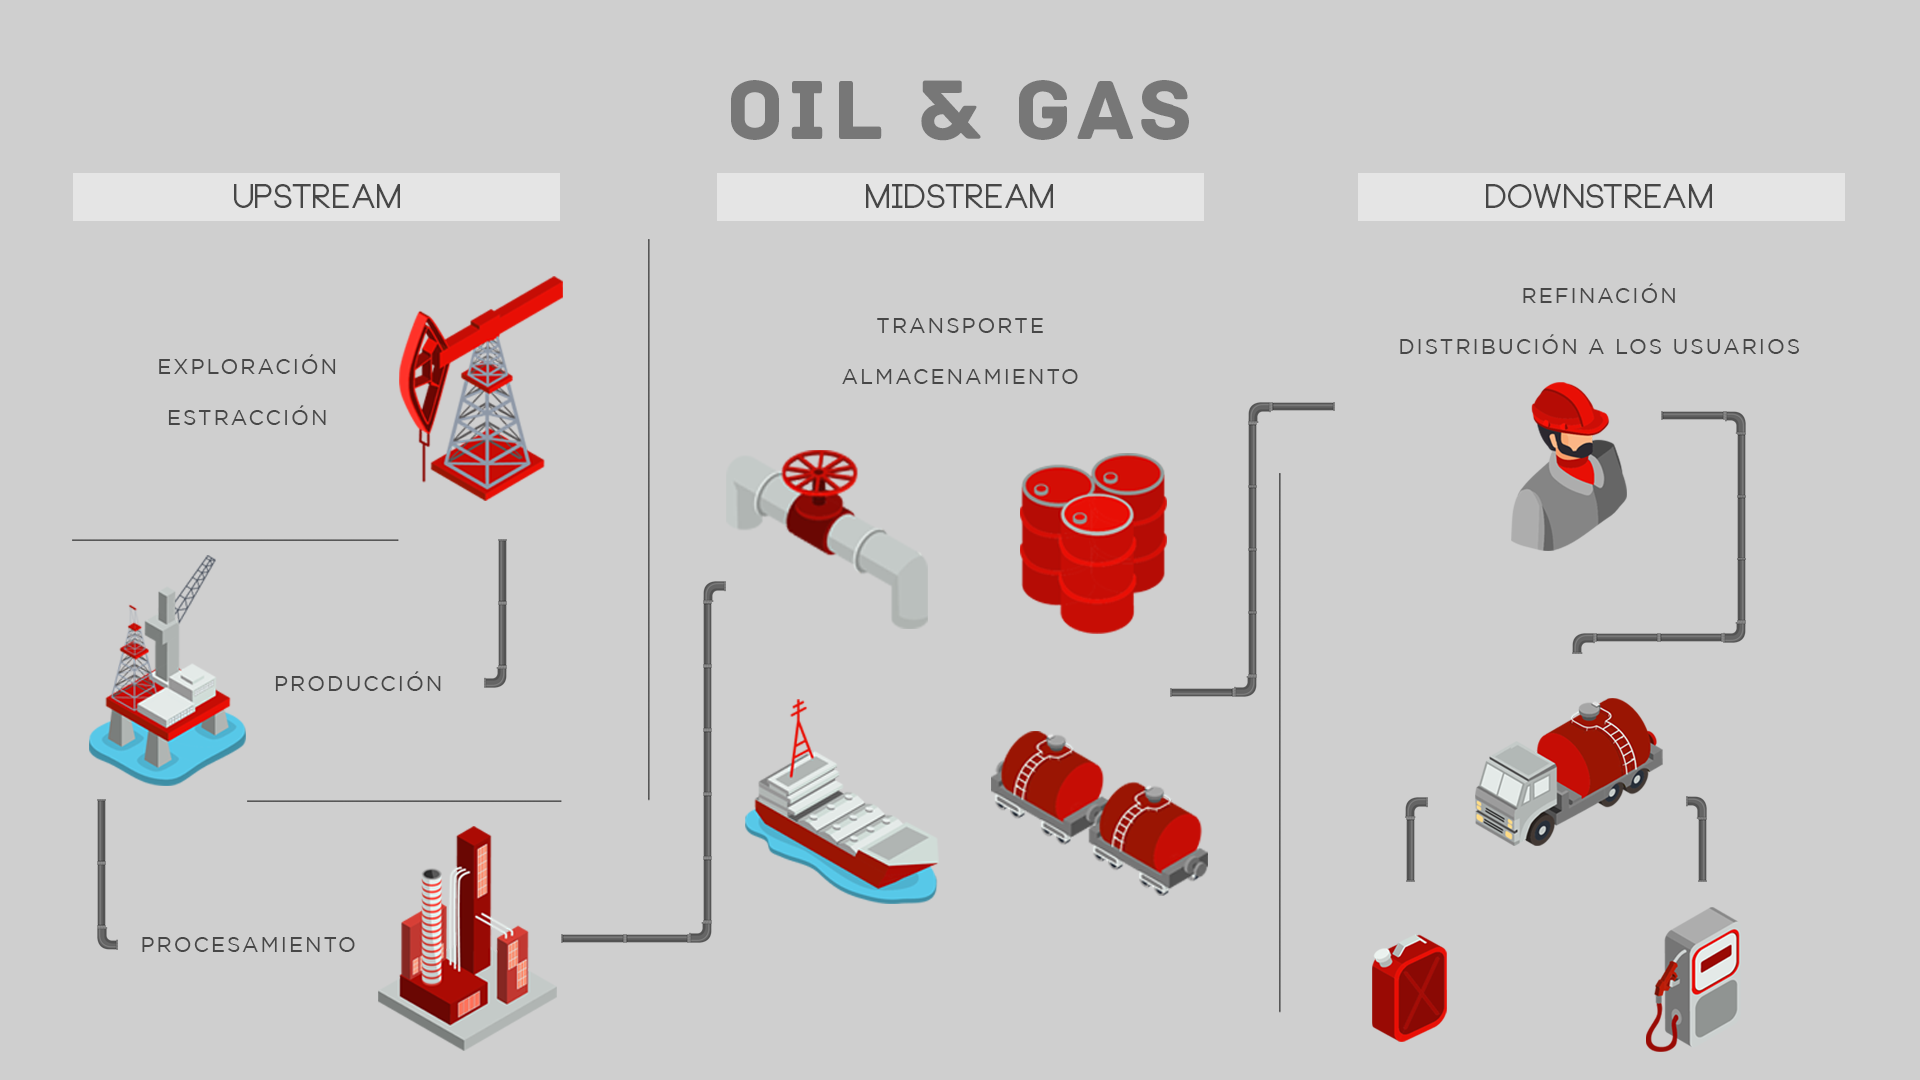
YPF es una empresa energética integrada, lo que significa que participa en casi todas las etapas del negocio del petróleo y el gas: desde que se encuentra el recurso en el subsuelo hasta que llega al surtidor o se exporta al exterior. A esto se le llama tener operaciones de punta a punta. Estas etapas se dividen en lo que se conoce como upstream, midstream y downstream.
Las tres etapas del negocio integrado de petróleo y gas.
Upstream · Midstream · Downstream
De punta a punta
Etapa 01
Upstream
Es el área que se encarga de explorar, perforar y extraer petróleo y gas natural. Es el corazón productivo de YPF. En esta etapa, YPF opera en yacimientos tanto convencionales como no convencionales, siendo Vaca Muerta su activo estrella. Esta formación shale es considerada una de las más grandes del mundo. En 2024, YPF produjo cerca de 506 mil barriles equivalentes por día, de los cuales más del 55% proviene de Vaca Muerta, y continúa creciendo. Además, la empresa registró una suba de más del 20% en su producción no convencional durante el año, consolidando su liderazgo en ese segmento. Esta parte del negocio genera ingresos principalmente por la venta de petróleo crudo y gas natural, tanto en el mercado interno como a través de exportaciones.
Etapa 02
Midstream
Es el eslabón menos visible, pero esencial: se ocupa de transportar, almacenar y distribuir el petróleo y gas desde los yacimientos hasta las refinerías o puntos de venta. Incluye oleoductos, plantas de separación, depósitos y toda la red logística que hace posible que los productos lleguen a destino. YPF cuenta con una infraestructura logística propia, que incluye más de 2.800 kilómetros de oleoductos, además de plantas de tratamiento y terminales de carga. También opera en alianzas con Oldelval y otras empresas para ampliar su capacidad exportadora hacia Chile y Brasil. En 2024, las exportaciones promediaron más de 35.000 barriles por día solo a Chile, y se están expandiendo.
Etapa 03
Downstream
Es la etapa en la que el petróleo crudo se refina y se convierte en productos como nafta, gasoil, lubricantes, plásticos y más, que luego se comercializan al consumidor final o a industrias. YPF opera tres grandes refinerías en Argentina, en La Plata, Luján de Cuyo y Plaza Huincul, que representan casi el 50% de la capacidad total de refinación del país. En comercialización, cuenta con una red de más de 1.600 estaciones de servicio en todo el territorio, lo que la convierte en líder con una participación de mercado superior al 56% en ventas de combustibles minoristas. En 2024, el segmento downstream generó ingresos récord gracias a la mejora en los márgenes de refinación y al aumento en los volúmenes vendidos, con un crecimiento interanual del 9% en ventas locales de combustibles.
Diversificación
Una matriz que se diversifica
Ahora es cuando te empezás a replantear lo que significa invertir: es entender qué estoy comprando, no solo esperar que suba.
Además del petróleo y gas, YPF está diversificando su matriz. A través de YPF Luz participa en generación eléctrica con más de 3.300 MW de capacidad instalada, con proyectos térmicos, eólicos y solares. También impulsa YPF Litio, para integrar la cadena de valor de este mineral estratégico para baterías.
Por otro lado, YPF lidera la industria petroquímica local: produce derivados como BTX, metanol, fertilizantes y plásticos, abasteciendo a sectores clave de la economía. Este segmento sigue creciendo en exportaciones y tiene alto potencial de integración con el downstream.
3.300 MW
capacidad instalada de generación eléctrica en YPF Luz
2.800 km
de oleoductos propios en la red de midstream
1.600+
estaciones de servicio en todo el país
Contexto
El contexto macro alrededor de YPF
YPF está atravesando un cambio estructural gracias a la nueva visión post-2023. Con la eliminación de controles de precios, incentivos fiscales y la liberalización energética, la petrolera ganó mayor autonomía operativa y acceso al tipo de cambio financiero.
A esto se suma el fichaje de Horacio Marín, ex ejecutivo de Tecpetrol con alta experiencia técnica en Vaca Muerta, como CEO. Su llegada impulsa un enfoque más profesional y orientado a la rentabilidad. Bajo su liderazgo, YPF consolidó su eficiencia en 2025 y reorientó su estrategia hacia ser un actor clave en la matriz exportadora nacional.
La tesis arranca desde una visión macro: Argentina, tras años de desequilibrio, se encamina hacia una economía más abierta, con reformas fiscales y fortalecimiento del peso. En este clima, los activos con exposición a exportaciones y recursos naturales se valorizan, y YPF destaca gracias a sus reservas en Vaca Muerta. Marín proyecta un incremento del 30 a 40% en producción de shale oil en 2025, alcanzando los 160.000 barriles por día y potencialmente superando los 250.000 para 2027.
Riesgo institucional
Persiste un riesgo significativo: una corte de Estados Unidos ordenó la entrega del 51% de YPF como parte de un fallo vinculante por la expropiación de 2012, aunque esta medida fue momentáneamente suspendida por apelación. El desenlace de este litigio podría revaluar o descontar significativamente la acción.
Ventanas de oportunidad
Seis cambios que corren a favor
01
Inflación y estabilización monetaria
La política de shock therapy enfocada en austeridad fiscal y desregulación logró que la inflación mensual se redujera del 25% en diciembre de 2023 al 1,6% en junio de 2025, el nivel más bajo en más de cuatro años. A su vez, el peso se fortaleció un 44% real frente al dólar en ese período. Aunque la inflación interanual sigue alta, alrededor del 43%, la mejora monetaria permitió mayor previsibilidad para las inversiones.
02
Reforma tributaria y beneficios fiscales
La eliminación de subsidios y los recortes al gasto público redujeron el déficit estructural en más de un 30% del PBI. Además, el régimen de estímulo RIGI otorga exenciones fiscales y estabilidad regulatoria por 30 años a inversiones superiores a los US$ 200 millones, una ventaja crucial para proyectos en Vaca Muerta.
03
Liberación de precios y tipo de cambio
Se eliminaron controles de precios y restricciones cambiarias, lo que permitió una evolución más de mercado para combustibles y energía. También se autorizaron las divisas financieras, mejorando la competitividad de las exportaciones y permitiendo repatriación de utilidades para inversores extranjeros.
04
Vaca Muerta como motor macroeconómico
En 2024 la producción combinada de petróleo y gas de Vaca Muerta alcanzó aproximadamente 757.000 barriles por día, con expectativas de superar el millón hacia 2030. En el primer trimestre de 2025, la producción de crudo shale creció 26% y el gas seco un 16% respecto al año anterior. La proyección incluye el desarrollo de oleoductos y puertos que habilitarían exportaciones por US$ 15.000 millones anuales.
05
Emergencia del sector GNL
YPF firmó convenios con Eni y Petronas para un proyecto flotante de GNL con una primera etapa de 5 Mtpa y hasta 30 Mtpa para 2030. El plan contempla inversión extranjera, infraestructura y beneficios fiscales, con luz verde esperada para finales de 2025 y exportaciones operando desde 2029 o 2030.
06
Infraestructura energética
El gobierno autorizó que YPF accediera a estímulos estatales para el desarrollo de un oleoducto desde Vaca Muerta a Río Negro, por cerca de US$ 3.000 millones, con estimaciones de generar US$ 15.000 millones en exportaciones anuales. Además, VMOS firmó un préstamo por US$ 2.000 millones para el proyecto Vaca Muerta South.
El juicio
Qué está pasando en los tribunales
En junio de 2025, la jueza Loretta Preska, del distrito sur de Nueva York, dictaminó que Argentina transfiriera el 51% de YPF, las acciones que mantiene el Estado, a BNY Mellon, para entregarlas a los fondos Petersen y Eton Park, que habían sido indemnizados por la expropiación de 2012. El monto asciende a los USD 16.100 millones de la sentencia original de 2023.
Argentina apeló inmediatamente bajo el argumento de inmunidad soberana, y el 14 de julio un tribunal de apelaciones suspendió temporalmente la orden mientras decide la causa. Además, el Departamento de Justicia de Estados Unidos emitió un friend of the court respaldando la postura argentina, lo que complica el avance rápido del fallo.
Corto plazo · semanas
Alta volatilidad en el precio de la acción
Tras las noticias, YPF cayó entre 4% y 6% en pocos días, reflejo del nerviosismo inversor.
Presión de sobreoferta
Si el fallo no se frena, grandes bloques podrían ingresar al mercado, generando un overhang que podría debilitar aún más el precio.
Titulares e incertidumbre
El foco mediático sigue en plazos y argumentos legales, lo que mantiene la volatilidad sin impacto directo en la operativa de YPF.
Mediano plazo · meses
Reconfiguración de la estructura accionaria
Si Argentina pierde, esos USD 16.000 millones se pueden pagar con acciones o mediante una negociación usando YPF como colateral. Esto podría reducir la participación estatal, obligando a mayor transparencia y ajustes de gobernanza.
Activación de cláusulas de gobierno corporativo
Si cambia el control efectivo, podrían activarse estatutos internos que fuercen cambios en el directorio o en políticas estratégicas.
Percepción del riesgo país y reputacional
El retraso o un desenlace negativo puede complicar la entrada de inversiones extranjeras, encarecer financiamiento y entorpecer futuros acuerdos energéticos.
Largo plazo · años
Más participación privada y disciplina de mercado
Si se libera un paquete significativo de acciones a fondos o institucionales, podría darse una transición hacia una estructura accionaria más diversificada y profesional.
Alineación con el plan oficial
El presidente ha planteado que todo lo que pueda estar en manos privadas estará en manos privadas, siempre que antes se revalorice la empresa. Esto abre la puerta a una privatización parcial una vez resuelto el litigio.
Optimización del modelo YPF
La necesidad de revalorizar la empresa para vender parte de las acciones le da una presión extra a Marín para acelerar eficiencia, EBITDA y ejecución de Vaca Muerta y proyectos de GNL.
Qué descuenta el mercado
¿Qué está descontando ya?
Valoración deprimida
Ya se incorporó un nivel conservador en los múltiplos: el P/E está en rango de 7 a 8 y el EV/EBITDA en torno a 2,8 o 3x, lo que refleja una mayor percepción de riesgo.
Escepticismo legal
El mercado asume un desenlace prolongado o acuerdos negociados, sin expectativa de transferencia inmediata.
Upside potencial oculto
La valoración actual no considera un escenario favorable donde Marín profesionaliza la empresa, avanza en exportaciones y la corte falla a favor de Argentina.
Riesgos
Por qué sigue siendo una inversión de riesgo
Aunque la tesis basada en Vaca Muerta y el nuevo entorno político puede ofrecer retornos atractivos, YPF sigue siendo una inversión de riesgo elevado, con múltiples factores a considerar.
01
Elevado nivel de endeudamiento
A cierre de 2024, YPF presenta una deuda financiera total cercana a los USD 8.700 millones, con una relación Deuda Neta sobre EBITDA mayor a 2,7x, lo que limita la flexibilidad operativa y obliga a mantener altos niveles de inversión solo con financiamiento externo o cash flow propio. Entre 2025 y 2027 enfrenta vencimientos por más de USD 2.000 millones, que podrían requerir refinanciación en condiciones inciertas.
02
Dependencia de condiciones macroeconómicas locales
YPF opera casi exclusivamente en Argentina, un país con alta volatilidad política, inflacionaria y cambiaria. Riesgos como la reimposición de controles de precios, obstáculos al acceso a dólares o cambios regulatorios pueden impactar negativamente en márgenes y acceso a capital.
03
Resultado incierto del juicio por la expropiación
El juicio continúa en tribunales de Estados Unidos. Una sentencia adversa podría costarle a la Argentina más de USD 16.000 millones. Aunque no impactaría directamente en YPF S.A., el daño reputacional o las medidas cautelares podrían restringir su acceso a mercados de deuda o equity internacional.
04
Exposición al precio internacional del crudo
Aunque la desregulación beneficia a largo plazo, YPF está cada vez más expuesta a la volatilidad del precio del Brent. Una caída por debajo de USD 65 por barril podría afectar sensiblemente su rentabilidad, especialmente en el segmento shale oil.
05
Altos requerimientos de inversión
La ejecución del plan de CapEx de más de USD 6.000 millones anuales hasta 2027 depende de un cash flow operativo robusto y condiciones de mercado favorables. Si el flujo de caja libre sigue siendo negativo, como en 2023 y 2024, podrían surgir tensiones financieras.
Perfil de deuda
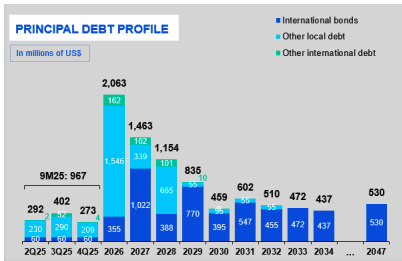
Los vencimientos que vienen
Perfil de deuda principal de YPF, en millones de dólares, por año de vencimiento.
Valuación
YPF a 2027
Proyectando un crecimiento anual compuesto del 8 al 10% en la producción de Vaca Muerta, apalancado en un CapEx superior a los 6 mil millones de dólares, YPF podría alcanzar un EPS de 7,53 USD en 2027. Esta estimación también contempla una evolución gradual del precio del Brent desde los 66 USD en 2025 hasta los 80 USD en 2027, así como mejoras en eficiencia operativa impulsadas por el nuevo management.
Asignando una probabilidad ponderada de 30% al escenario conservador, 50% al base y 20% al optimista, el valor estimado promedio del ADR es de 52,71 USD, un upside del 70% frente al precio al momento de elaboración del informe. Los escenarios son ejercicios de sensibilidad sobre supuestos propios: si los supuestos cambian, el resultado cambia por completo.
Análisis técnico
Dónde está el precio
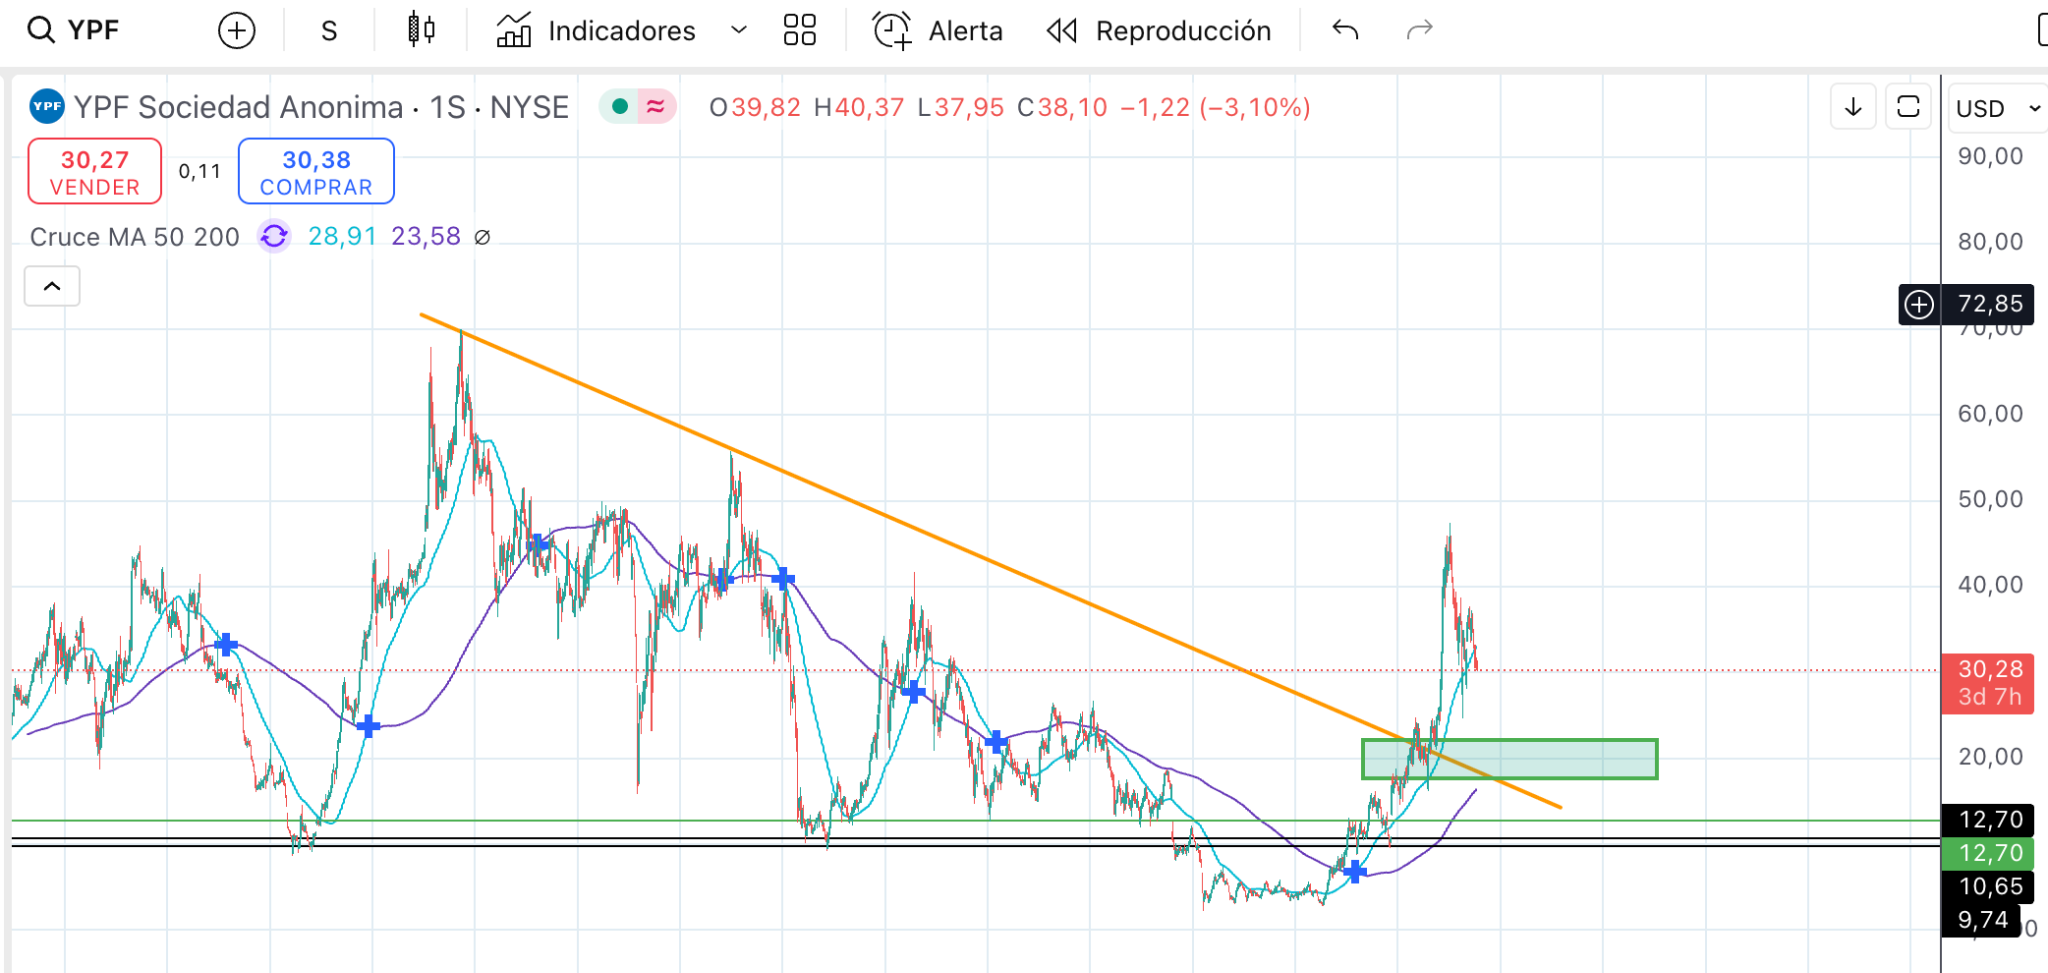
Gráfico semanal de YPF. En naranja, la línea de tendencia bajista iniciada en 2006.
Teniendo en cuenta el análisis técnico, vemos una línea de tendencia bajista iniciada en 2006, marcada en naranja. La misma fue rota después de 18 años, en abril de 2024, renovando así las esperanzas de que inicie una tendencia alcista.
Por eso es que me gustaría mucho que el precio llegue a testear esa línea de tendencia, que coincide con la SMA200 en semanal y con el precio en el rango de los 20 a 25 dólares. Me parece un buen nivel de referencia de cara a los próximos años, como vimos en la sección de valuación.
Perfil de inversor
Para quién es, y para quién no
La acción de YPF suele estar sujeta a una alta volatilidad, tanto por factores inherentes a su negocio, como la exposición al precio del crudo y a los costos de desarrollo de Vaca Muerta, como por elementos del contexto argentino, incluyendo riesgos regulatorios, fiscales y macroeconómicos.
Se trata de un activo que ha experimentado fuertes variaciones de precio en el pasado, tanto al alza como a la baja, en función de cambios políticos, fallos judiciales o noticias vinculadas a la deuda soberana.
En ese marco, se considera que la inversión en YPF es más afín a perfiles de inversores que toleren altos niveles de riesgo y cuenten con un horizonte de largo plazo, capaces de soportar períodos prolongados de incertidumbre o volatilidad. Asimismo, suele requerir cierto nivel de entendimiento del entorno local y del funcionamiento del sector energético, especialmente en lo relacionado con la política tarifaria, la regulación de exportaciones y la estrategia estatal en el manejo de empresas con participación pública.
No constituye una recomendación de inversión
El presente informe tiene fines educativos e informativos únicamente. No debe ser considerado como una recomendación de compra, venta o tenencia de activos financieros, ni como asesoramiento financiero personalizado. Las opiniones expresadas representan una visión general basada en información pública al momento de su elaboración y pueden cambiar sin previo aviso.
Toda inversión en instrumentos financieros conlleva riesgos, incluyendo la pérdida total del capital invertido. Se recomienda consultar con un profesional matriculado y evaluar cuidadosamente su perfil de riesgo antes de tomar decisiones de inversión.
Informe elaborado con fines educativos e informativos. No constituye recomendación ni asesoramiento financiero. Todos los datos han sido obtenidos de fuentes públicas consideradas confiables al momento de su elaboración. Toda decisión de inversión es responsabilidad de quien la toma.
De la presencia inmersiva a la superinteligencia personal. Una lectura de Meta Connect 2026 a la luz de cinco años de cartas, resultados trimestrales y entrevistas.
Horizonte estratégico 2027+Datos al 24/09/2026
3,6 mil M
Personas que usaron al menos una app de Meta cada día, según Q2 2026.
+1 millón
Empresas usando agentes comerciales semanalmente, declarado en Q2 2026.
US$130–145 mil M
Guía de capex para todo 2026, incluidos pagos de capital de arrendamientos financieros.
01 · Tesis ejecutiva
La próxima plataforma, según Zuckerberg, es personal y actúa por vos
Meta quiere pasar de recomendar contenido a comprender objetivos y ejecutar acciones. Muse sería el agente; WhatsApp y las apps, la distribución; los lentes, el contacto permanente con el mundo; y la infraestructura propia, la capacidad de hacer funcionar todo a escala.
Modelos + cómputoCapacidad de razonar, percibir y actuar
MuseMemoria, planes y tareas persistentes
DistribuciónWhatsApp, Instagram, Facebook y web
LentesVoz, imagen y contexto del día
NegociosConectores, agentes, compras y pagos
Lectura propia
La visión es una arquitectura de producto y negocio, no una previsión de ingresos. Meta ya vende publicidad a gran escala; todavía debe demostrar adopción, fiabilidad y retorno económico de los agentes personales y el hardware.
02 · De 2021 a Connect
La visión cambió de prioridad, sin perder su núcleo
2021 · Carta fundacional
Presencia e independencia de plataformas ajenas
El metaverso sería un internet más inmersivo para reunirse, trabajar, jugar y crear. AR y VR permitirían sentirse presente con otra persona. Zuckerberg también explicitó que vivir bajo reglas de plataformas móviles ajenas había cambiado su perspectiva sobre la industria.
2023 · Lex Fridman
Avatares y el valor social de la inmersión
La entrevista con avatares fotorrealistas mostró la importancia que concedía a expresiones y comunicación no verbal. La IA todavía aparecía como tecnología para construir nuevos productos; no ocupaba el centro del relato.
Enero 2025 · Resultados Q4 2024
Personalización y la prueba de los lentes
Proyectó un asistente inteligente y personalizado para más de mil millones de usuarios. Presentó 2025 como año decisivo para saber si los lentes con IA podían escalar a cientos de millones de unidades o requerían un recorrido más lento.
Mayo–septiembre 2025 · Entrevistas y carta
Superinteligencia personal, distribución y negocios
En Stratechery describió cuatro fuentes de valor en IA, incluidos anuncios, feeds y mensajería comercial. En su carta sostuvo que cada persona debería dirigir la IA a sus metas. A Rowan Cheung le explicó por qué los lentes, al ver y oír el entorno, podían ser la interfaz de esa IA.
Octubre 2025–julio 2026 · Quarters
Del discurso a inversiones y productos
Meta formó Superintelligence Labs, adelantó capacidad de cómputo, orientó Reality Labs hacia lentes y articuló agentes personales y comerciales. En Q2 separó el retorno esperado entre negocio existente, nuevos productos de consumo y oferta empresarial.
Septiembre 2026 · Connect
Muse ocupa el centro
El agente ya tiene un producto inicial; Connect amplía voz, uso de Mac, conectores, lentes y experiencias espaciales. Algunas funciones están anunciadas para los próximos meses o para 2027: conviene distinguir demostración, disponibilidad y adopción real.
2023 · Podcast #398 con Lex Fridman: presencia y avatares.
2025 · Entrevista con Rowan Cheung: lentes, control neural y superinteligencia personal.
03 · El producto central
Muse: del asistente que responde al agente que ejecuta
Meta presenta Muse como un agente capaz de abrir páginas, completar formularios, coordinar tareas y seguir trabajando cuando el usuario cierra la app. El producto inicial se anunció el 8 de septiembre para Estados Unidos en móvil y web, y Meta destacó su integración con WhatsApp. Connect añadió un modo de voz en tiempo real, el control de aplicaciones en Mac con permiso y más conectores para comercio y productividad.
El salto conceptual es la persistencia: entender una meta, planificar, actuar en distintas herramientas y volver a pedir aprobación cuando corresponde. Zuckerberg lo había formulado en Q1 2026 como la diferencia entre entregar un asistente y entregar agentes que trabajan por los objetivos de las personas y los negocios.
Piezas anunciadas
El agente sale del chat
App y webWhatsAppMacVozLentes
Acceso al catálogo de Shopify y socios de compras.
Pagos mediante Link, Shop Pay y PayPal según disponibilidad.
Conectores anunciados para Expedia, Instacart, Notion, GitHub, Granola y Box.
Una dirección de correo propia, aún en desarrollo.
Muse Charm: dispositivo de bolsillo anunciado, con más detalles pendientes.
La disponibilidad y el alcance varían por función y mercado.
Ejemplo de la tesis
Frente a «quiero organizar un viaje», el agente ideal revisaría preferencias y agenda, compararía alternativas, propondría un plan y completaría reservas autorizadas. Es una ilustración del funcionamiento buscado, no una medición de fiabilidad de Muse.
Si el usuario confía en delegar tareas frecuentes, Meta puede convertirse en una capa entre la intención de compra, los servicios digitales y la empresa que ofrece el producto.
Privacidad como condición para la adopción
Meta dice que cada Muse opera en una máquina virtual dedicada, con credenciales protegidas, controles de acceso, registro de acciones y aprobaciones antes de operaciones sensibles. También afirma que las conversaciones y los datos de esa máquina no se comparten con sus sistemas publicitarios. Anunció una versión futura, Confidential VM, cuyo diseño buscaría impedir incluso el acceso de Meta al contenido. Estas son características y compromisos declarados por la compañía; la pregunta relevante será cómo funcionan bajo uso masivo y cuánta confianza generan.
04 · La interfaz
La estrategia de lentes: utilidad diaria antes que inmersión total
Zuckerberg explicó en 2025 que los lentes permiten a un agente captar lo que el usuario ve y oye y responder sin quitarlo del momento. Su predicción fue que el teléfono pasaría más tiempo en el bolsillo, no que desaparecería de inmediato.
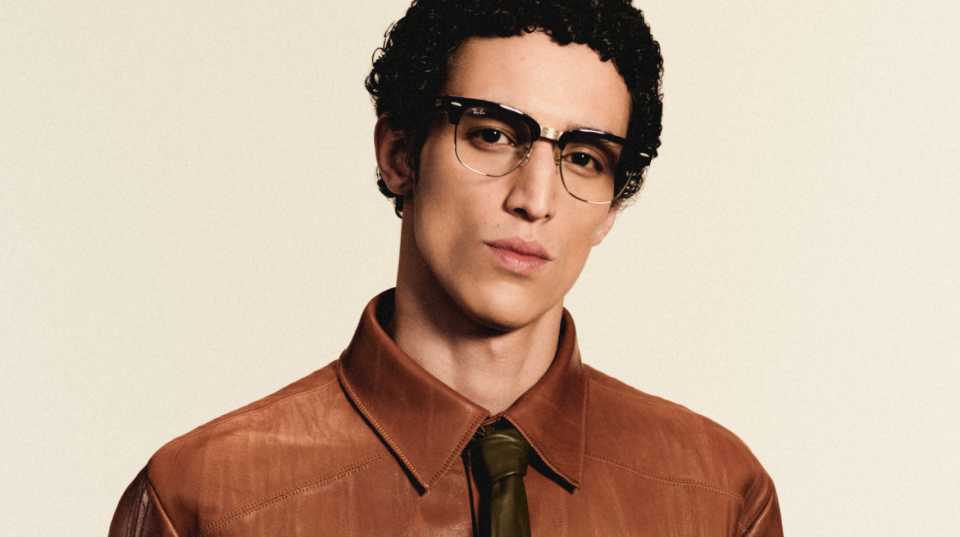
Imagen publicada por Meta en su resumen oficial de Connect 2026.
Familia
Papel en la estrategia
Estado al 24/09/2026
Ray-Ban Meta Audio
Audio, llamadas y agente manos libres durante el día; no requieren cámara para definir su utilidad.
Presentados en Connect; Meta comunica hasta 12 horas de uso por carga.
Ray-Ban Meta Gen 3 y nuevos estilos
Más comodidad, batería, formatos y amplitud de elección para que el producto se use como anteojo cotidiano.
Meta anunció más de 100 opciones de lentes con IA para fines de 2026.
Meta Ray-Ban Display + Neural Band
Información en la visión y control discreto mediante gestos musculares; entrada y salida de información más ricas.
La línea ya existía; Connect anunció navegación ampliada, nuevas experiencias y Hologram en acceso anticipado según mercado.
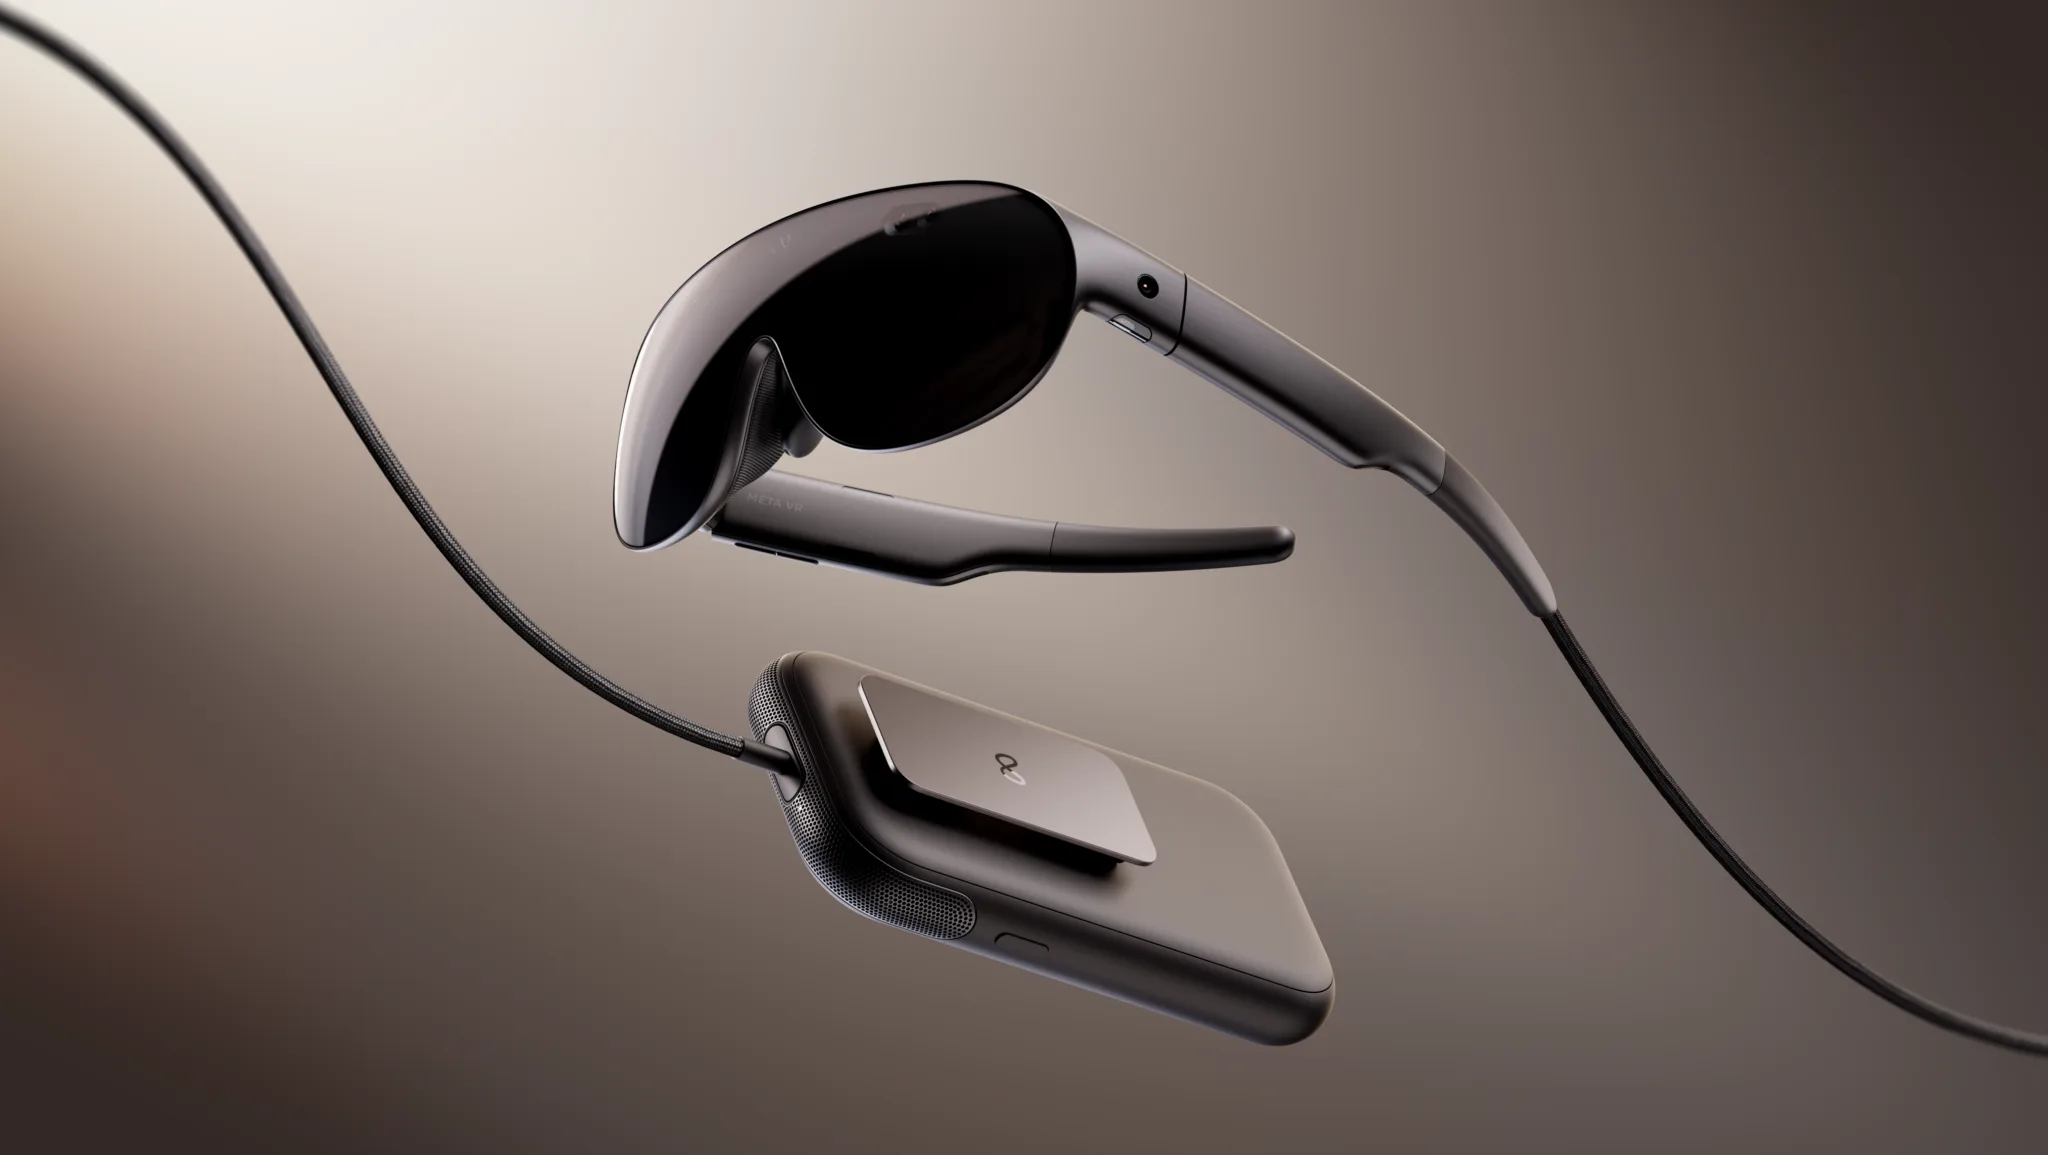
Meta VR Glasses
Cine, deportes inmersivos, trabajo multipantalla, juegos y llamadas espaciales.
Producto anunciado para primavera estadounidense de 2027, US$1.299,99; aún no es prueba de ventas o retención.
La amplitud de estilos no es un detalle de moda: los anteojos forman parte de la identidad de quien los lleva. En la entrevista con Cheung, Zuckerberg contrastó esa elección personal con la uniformidad relativa de los teléfonos. El riesgo de producto es igualmente claro: para usar un agente durante horas, los lentes deben ser cómodos, socialmente aceptados y suficientemente útiles aun cuando la IA falle o no esté disponible.
05 · Continuidad y cambio
La VR no desaparece: cambia su lugar en la secuencia
En 2021, Meta imaginaba una internet encarnada cuya propiedad definitoria sería la presencia. En 2023, la entrevista con Lex ilustró precisamente esa experiencia. En Q4 2025, Zuckerberg comunicó que Reality Labs orientaría la mayor parte de la inversión hacia lentes y wearables y buscaría un ecosistema VR sostenible. Connect 2026 muestra una VR más portátil y con casos de uso específicos, mientras Muse concentra el relato cotidiano.
Mi interpretación: Zuckerberg mantiene la meta de computación espacial, pero ahora cree que la IA útil puede llevar primero a la gente a ponerse lentes. La presencia inmersiva vendría a ampliar esa base, en vez de exigir que todo el mercado empiece usando un visor VR.
Imagen de producto publicada por Meta. Meta VR Glasses: lanzamiento previsto para 2027.
Antes · 2021
Presencia como motor
Avatares, espacios compartidos y hologramas explicaban por qué haría falta una nueva plataforma de computación.
Ahora · 2026
Agencia como motor
Un agente que ayuda en tareas diarias da utilidad al hardware; los hologramas y la inmersión quedan como capacidades adicionales.
06 · Modelo económico
Cómo espera Meta recuperar la inversión
En la entrevista con Ben Thompson de 2025, Zuckerberg enumeró oportunidades que ayudan a leer los anuncios posteriores. Quería mejorar el rendimiento de anuncios con IA, hacer más atractivos los feeds mediante mejores recomendaciones y creación de contenido, monetizar las conversaciones comerciales y desarrollar productos nuevos. En Q2 2026 añadió explícitamente agentes personales, APIs, herramientas empresariales y la posibilidad de vender cómputo.
Retorno más inmediato
Anuncios y recomendaciones
Más relevancia, mejores conversiones y herramientas para producir variantes creativas. El negocio publicitario de Family of Apps aportó US$59.400 millones en Q2 2026; sigue siendo el financista principal de la estrategia.
Nueva superficie
Mensajería comercial
WhatsApp y Messenger permiten que agentes atiendan consultas, ayuden a vender y resuman lo que necesitan los clientes. Zuckerberg planteó cobrar por volumen, suscripción o resultados según el producto.
Producto para personas
Agente + suscripciones
Muse se presentó como gratuito para gran parte del uso, con planes pagos para mayor capacidad. Meta One amplía herramientas de IA en las apps. Todavía falta medir retención e ingresos materiales por estos productos.
Opcionalidad
API, herramientas y cómputo
Meta declaró oportunidades de vender modelos y servicios a empresas. La gerencia cree que vender inteligencia puede tener mejores márgenes que vender cómputo bruto; es una hipótesis comercial por demostrar.
El posible moat
La ventaja que Meta intenta construir combina distribución cotidiana, modelos adaptados a sus casos de uso, relaciones con anunciantes y comercios, sistemas de recomendación, infraestructura y dispositivos. Ninguna pieza garantiza por sí sola que un agente gane confianza o preferencia frente a alternativas. También hay una tensión entre su defensa histórica de modelos abiertos y el hecho de que la experiencia completa de Muse depende de servicios, permisos y hardware de Meta.
La hipótesis de negocio: pasar de cobrar por descubrir un cliente potencial a participar en la ejecución de un resultado.
07 · Capital y ejecución
Una visión grande exige retornos grandes
Meta guió capex 2026 de US$130.000–145.000 millones, incluidos pagos de capital de arrendamientos financieros. En Q2 reportó US$31.100 millones de esa inversión durante el trimestre y flujo de caja libre de US$784 millones. Estas cifras muestran la escala y el costo cercano de acelerar la capacidad; no permiten concluir por sí solas cuál será el retorno plurianual de los activos.
En Q3 2025 Zuckerberg explicó su lógica: adelantar capacidad para no quedar atrás si las capacidades de IA progresan rápido; si tardan, dirigirla al negocio existente y ajustar inversiones futuras. La gerencia agregó en Q2 2026 que parte de la capacidad podría atender clientes externos. Esa flexibilidad es real como posibilidad, pero precio, demanda, utilización y depreciación importan tanto como los gigavatios anunciados.
Escenario analítico
Qué tendría que ocurrir
Lectura para Meta
Adopción fuerte
Muse ejecuta tareas frecuentes con baja fricción; los lentes se vuelven hábito; empresas pagan por ventas y atención.
La infraestructura apoya nuevas líneas de ingresos y mejora el negocio existente. Posible expansión del valor económico capturado.
Éxito parcial
IA mejora anuncios y feeds, pero agentes o lentes tardan en producir ingresos importantes.
La tesis depende más del crecimiento y margen del negocio publicitario frente a mayor depreciación.
Adopción débil o costosa
Fallas, falta de confianza, hardware incómodo o uso caro impiden escala rentable.
El capex pesa sobre el flujo de caja y obliga a ralentizar o redirigir inversiones.
Los escenarios son análisis propios; no son proyecciones financieras de Meta ni asignan probabilidades.
Riesgos difíciles de resolver con un solo lanzamiento
Confianza: el agente pide acceso a correos, calendarios, compras y datos personales. La arquitectura de seguridad debe funcionar y resultar comprensible para usuarios comunes.
Economía unitaria: un agente persistente usa inferencia, herramientas y servicios. Frecuencia de uso y precio deberán compensar costos variables.
Adopción del hardware: anuncios de estilos y demostraciones no equivalen a usuarios diarios sostenidos ni a márgenes atractivos.
Riesgo de plataforma: Meta busca más control de la interfaz, pero depende de socios de óptica, comercios, sistemas operativos, pagos y desarrolladores.
Asignación de capital: la empresa debe elegir entre entrenar modelos, mejorar anuncios, servir agentes propios y vender capacidad a terceros; cada ruta tiene distinta rentabilidad.
08 · Checklist de seguimiento
Qué mirar en los próximos quarters
Señal
Por qué importa
Evidencia útil
Uso real de Muse
Separar curiosidad inicial de un producto que resuelve problemas.
Usuarios recurrentes, tareas terminadas, duración, errores, aprobaciones y retención.
Adopción de lentes
Determina si la interfaz se convierte en hábito masivo.
Usuarios diarios, horas de uso, ventas, reposición, devoluciones y margen bruto.
Ingreso más allá de publicidad
Valida nuevas líneas frente a la escala actual de Family of Apps.
Mensajería paga, agentes empresariales, suscripciones, APIs y transacciones.
ROI del cómputo
Conecta inversión de capital con creación de valor.
Mejora incremental de conversión, costo por inferencia, utilización, depreciación y flujo de caja libre.
Confianza y privacidad
Sin permisos, el agente pierde contexto y utilidad.
Adopción de conectores sensibles, controles usados, incidentes y fricción de autorización.
Ejecución de promesas
Distingue demostraciones de despliegues.
Fechas y mercados de funciones anunciadas; Muse en lentes; producto VR en 2027.
Conclusión de inversión
La narrativa es coherente y Meta tiene activos singulares para perseguirla. El análisis de una acción exige observar si la adopción y los ingresos incrementales crecen más rápido que el costo del capital, la depreciación y los gastos de operación. Este informe estudia la tesis estratégica; no estima valor razonable ni precio objetivo.
09 · Método y referencias
De dónde salen los datos
Prioridad a Meta Investor Relations, Meta Newsroom y a entrevistas publicadas por los entrevistadores. Fecha de corte: 24/09/2026. Las interpretaciones propias se identifican como tales.
Informe elaborado con fines educativos e informativos. No constituye recomendación ni asesoramiento financiero. Los datos provienen de fuentes públicas consideradas confiables al momento de su elaboración y distinguen entre cifras declaradas por Meta, funcionalidades anunciadas e interpretación analítica. Toda decisión de inversión es responsabilidad de quien la toma.
Lo que cargues acá queda guardado en este navegador y en este dispositivo. Si limpiás el caché, entrás desde otra computadora o usás una ventana de incógnito, se pierde. Para llevar el registro mes a mes, descargá el Excel: ese es el que se queda.
Liam Wickham · Agente Productor e Idóneo CNV · Matrícula AP2656
Material elaborado con fines educativos e informativos. No constituye recomendación ni asesoramiento financiero.
Anotar los gastos te dice dónde se fue la plata. Este tablero te dice otra cosa: dónde se fue respecto de lo que habías planeado. Esa diferencia es la que cambia el comportamiento.
Lo que cargues acá queda guardado en este navegador y en este dispositivo. Si limpiás el caché, entrás desde otra computadora o usás una ventana de incógnito, se pierde. Para llevar el registro mes a mes, descargá el Excel: ese es el que se queda.
Liam Wickham · Agente Productor e Idóneo CNV · Matrícula AP2656
Material elaborado con fines educativos e informativos. No constituye recomendación ni asesoramiento financiero.